急な出費や高額な買い物の際、クレジットカードの「分割払い」や「リボ払い」に助けられた経験を持つ人は少なくありません。手元の現金を減らさずに支払いを先延ばしにできる便利な機能ですが、両者の違いを正確に把握しないまま利用すると、気づかないうちに多額の手数料を支払うリスクがあります。
毎月の支払額の決まり方から手数料の計算方法、最終的な支払総額に至るまで、両者には決定的な差が存在します。知っておくべき仕組みの違いと、損をしないための最適な使い分けを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数」、リボ払いは「毎月の支払額」を固定する仕組みで、返済期間と残高の減り方に根本的な違いがある。
- 要点2:リボ払いは実質年率15.0%前後の高金利が残高全体にかかり続けるため、元金が減りにくく支払総額が膨らみやすい。
- 要点3:カード決済は手数料無料の「2回払い」が最もお得。利用残高が膨らんだ際は早期の繰り上げ返済や一括返済が鉄則となる。
【基礎知識】分割払いとリボ払いの根本的な違い|回数指定と定額支払いの罠
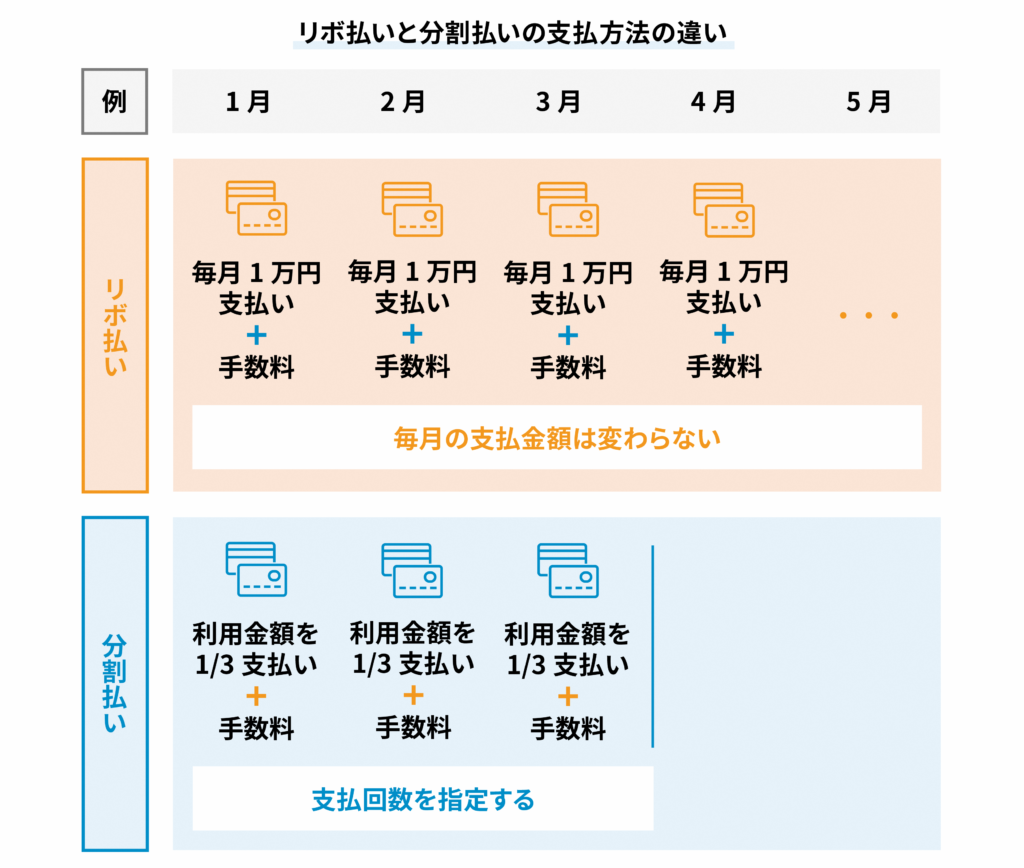
分割払いとリボ払い(リボルビング払い)の最大の違いは、「何を指定して支払うか」という点にあります。どちらも複数回に分けて決済する後払い手段ですが、管理される軸がまったく異なります。
分割払いは、購入ごとに「3回」「6回」「12回」「24回」といった支払回数を指定する方式です。買い物をした時点で完済する月と毎月の返済額が明確に確定するため、計画的な家計管理がしやすい特徴があります。
一方のリボ払いは、カード利用残高の合計に対して「毎月1万円」「毎月3万円」といった毎月の支払金額を固定する方式です。いくら高額な商品を追加購入しても毎月の引き落とし額が変わらない手軽さがある反面、利用を重ねるほど返済期間が無自覚に伸びていく構造的な落とし穴を抱えています。
【徹底比較】分割払いとリボ払いはどっちが得?手数料計算と支払総額の真実
多くの利用者が最も気にする「分割払いとリボ払いはどっちが得なのか」という疑問に対し、純粋な支払総額の観点から言えば、圧倒的に「分割払い」の方が得(手数料が少ない)になるケースがほとんどです。
クレジットカードの手数料計算において、リボ払いは一般的に実質年率15.0%〜18.0%という高水準の金利が設定されています。日割り計算(利用残高×実質年率÷365日×利用日数)で毎月手数料が算出されるため、元金が減らない限り高額な手数料が発生し続けます。
具体的な返済シミュレーションで支払総額の差を比較してみましょう。例えば、30万円の家電を実質年率15.0%の条件で購入した場合の違いは以下の通りです。
- 10回分割払いの場合:毎月の支払額は約32,050円、手数料総額は約20,500円、支払総額は約320,500円(10カ月で完済)
- リボ払い(毎月1万円返済コース)の場合:返済回数は38回、手数料総額は約78,000円、支払総額は約378,000円(3年2カ月で完済)
同じ30万円の買い物であっても、毎月の支払額を抑えようとしてリボ払いを選ぶと、手数料だけで約57,000円以上の差が生じる計算になります。毎月の支払額が少ないほど元金が減るスピードが落ち、カード会社へ支払う利息だけが増え続ける構図が生まれます。
なぜリボ払いは「終わらない」と言われるのか?知っておくべきデメリットと仕組み
SNSやマネー相談の現場で「リボ払いが終わらない」という悲痛な声が後を絶たない背景には、リボ払い特有の返済方式が関係しています。
多くのカードで採用されている「元利定額方式」では、毎月の支払額の中に手数料(金利)が含まれています。例えば月々1万円の支払設定にしていても、そのうち3,500円が手数料に充当され、元金の返済には6,500円しか回らないといった事態が平然と起こります。
さらに恐ろしいのは「残高のスライド」です。返済途中で新しくカード決済を行うと、利用残高が上乗せされるにもかかわらず毎月の返済額は据え置かれるため、支払期間が雪だるま式に延長されます。毎月欠かさず引き落とされている安心感から、元金が減っていない現実を見落とし、長期的な借金地獄に陥ってしまうのがリボ払いの最大のデメリットです。
賢い使い分けの極意|手数料無料の「2回払い」と繰り上げ返済の圧倒的メリット
手数料の負担を最小限に抑えつつ、キャッシュフローをコントロールするための有効な選択肢が「分割2回払い」の活用です。
日本の主要クレジットカードの多くは、1回払いに加えて2回払いまで手数料無料で利用できます。高額な買い物の支払いを2カ月に分散させつつ、利息を1円も払わずに済むため、最もコストパフォーマンスに優れた分割手段です。
また、すでにリボ払いや多面的な分割払いを利用してしまっている場合、最優先すべきは「繰り上げ返済」や「一括返済」です。ボーナスや臨時収入が入ったタイミングでカード会社の会員サイトや提携ATMから残高を前倒し返済すれば、本来支払うはずだった将来分の手数料を大幅に圧縮できます。
楽天カードや三井住友カードで検証|「あとから変更」の注意点と残高確認方法
現在、楽天カードの「あとから分割」「あとからリボ」や、三井住友カードの「あとから分割」「あとからリボ(マイ・ペイすリボ)」など、決済後にスマホアプリから支払い方法を変更できるサービスが普及しています。
急な出費が重なった月の家計調整として便利な機能ですが、注意すべきはポイント還元キャンペーンの誘惑です。「リボ払いに変更で〇〇ポイント進呈」といったキャンペーンは頻繁に行われていますが、付与されるポイントの価値よりも、発生する手数料総額の方が遥かに高くなるケースが大半を占めます。
トラブルを避けるためには、各社の公式アプリ(楽天Cardアプリ、三井住友Vpassアプリなど)で定期的に「現在の利用残高」「毎月の手数料発生額」「完済予定日」を確認する習慣が欠かせません。自動リボ設定が意図せずオンになっていないかどうかも、今すぐチェックしておくべき重要項目です。
【分割払いとリボ払いの違い】に関するよくある質問(FAQ)
Q1:店舗で「リボ払いで」と頼むのと「3回払いで」と頼むのは何が違いますか?
A1:店舗で指定した回数通りに支払うのが分割払いで、毎月の引き落とし額をあらかじめ決めたコースに沿って支払うのがリボ払いです。3回払いであれば3カ月後に確実に支払いが終了しますが、リボ払いは残高全体の大きさによって支払期間が変動します。
Q2:リボ払いの残高を一括で返済することは可能ですか?
A2:可能です。各カード会社の専用Webデスクや電話窓口、提携金融機関のATMから、全額一括返済や一部繰り上げ返済の手続きが行えます。残高を早期に解消するほど、日割りで発生する手数料の総額を減らすことができます。
Q3:分割払いは何回から手数料がかかりますか?
A3:原則として、1回払いおよび2回払いは手数料無料です。一般的なカード会社では3回以上の分割払いから実質年率12.0%〜15.0%程度の手数料が発生します(※ボーナス一括払いも原則無料)。
まとめ:クレカの支払い方法を見直して手数料のムダをゼロに
分割払いとリボ払いは、どちらも計画的に使えば急な支出を乗り切るための便利な金融ツールです。しかし、それぞれの仕組みと手数料発生の構造を理解しないまま利用を続けると、家計を大きく圧迫する原因になります。
基本は「1回払い」または「2回払い」で手数料をゼロに抑え、やむを得ず支払いを分ける場合でも、回数が明確に決まる「分割払い」を優先するのが堅実な選択です。もし現在リボ払い残高を抱えているなら、まずはWeb明細で現在の残高と手数料を確認し、繰り上げ返済を活用した早期完済を目指しましょう。 (出典: 分割払い リボ 払い 違い(Yahoo!ニュース))