毎日使うコンタクトレンズや定期的な眼科検診の費用は、年間を通すと家計に小さくない負担となります。「少しでも出費を抑えるために、確定申告で医療費控除を受けられないだろうか」と考え、領収書を手元に集めている方も多いはずです。
ところが、国税庁の規定において、一般的な近視や乱視の矯正を目的としたコンタクトレンズ購入費は原則として医療費控除の対象外と位置づけられています。その一方で、特定の眼疾患に対する治療を目的としたケースに限り、例外的に控除が認められる明確な基準が存在します。どこまでが対象外で、どのような条件を満たせば還付の対象となるのか、制度の境界線と確定申告の実務を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:日常的な近視・乱視・老眼の補正目的で購入したコンタクトレンズ代は原則として全額対象外
- 要点2:円錐角膜や白内障術後、小児弱視の治療を目的とした「治療用コンタクトレンズ」は医師の指示書があれば控除対象
- 要点3:オルソケラトロジーやレーシック手術、眼科での診察・検査費用は医療費控除として認められる
【原則と例外】コンタクトレンズ代が医療費控除の対象外とされる決定的な理由
税法上の医療費控除は、「医師等による診療や治療を受けるために直接支払った費用」や「治療または療養に必要な医薬品の購入費」を支援するために設けられた制度です。国税庁の見解において、一般的なコンタクトレンズの購入は病気の治療行為そのものではなく、日常生活の不便を解消するための視力補正器具、すなわち身だしなみや利便性を高める道具に準ずるものと解釈されています。
たとえ眼科を受診して視力を測定し、処方箋(装用指示書)を発行してもらって購入したとしても、その目的が通常の近視や乱視、遠視の補正である限り、税務署では医療費控除として認められません。日常的に装着が不可欠であっても、「病気やケガを治すための医療行為に付随する直接の対価」とはみなされない点が、対象外とされる根本的な理由です。
ただし、税法には「医師の指示に基づき、直接治療のために必要と認められる器具の購入費」を控除対象とする例外規定が設けられています。つまり、コンタクトレンズそのものが医学的な治療器具としての役割を担っていると証明できる場合に限り、医療費控除の枠組みへと組み込むことが可能になります。
【対象条件】医療費控除が認められる「治療用コンタクトレンズ」の具体例
医療費控除の対象となるコンタクトレンズは、医学的な必要性に基づいて処方されるものに限定されます。国税庁の通達や実際の税務現場で認められている代表的なケースは以下の通りです。
第一に挙げられるのが円錐角膜の治療を目的とした装用です。角膜が前方に突出して変形する円錐角膜では、一般的な眼鏡では十分な視力が出ず、特殊なハードコンタクトレンズによって角膜の形状を物理的に抑え、光学的に平坦化させる処置が治療の一環として行われます。このケースでは、レンズ装用自体が視機能回復と症状管理のための医療行為に直結するため、購入費が控除対象として認められます。
第二に、白内障手術後の無水晶体眼に対する視機能補正です。眼内レンズを挿入しなかった、あるいは合併症等で挿入できなかった場合、水晶体の役割を代替するために特殊なコンタクトレンズが不可欠となります。これも欠落した眼機能を補う治療用装具と判断されます。
第三に、小児の弱視や不同視(左右の視力差が極端に大きい状態)の治療用レンズです。視覚の発達期にある子どもの弱視治療において、正常な両眼視機能を獲得させる目的で医師が装用を命じた場合、発育障害を改善するための治療行為と位置づけられます。いずれの場合も、単に視界をクリアにするだけでなく、「装用しないと不可逆的な機能障害が残る、あるいは疾患の進行を防げない」という医学的根拠が存在することが必須条件です。
【比較検証】メガネ・オルソケラトロジー・レーシック手術との控除基準の違い
目の治療や視力矯正にはコンタクトレンズ以外にもさまざまなアプローチが存在しますが、それぞれ税法上の扱いが異なります。違いを正しく把握しておくことで、確定申告での誤認申告を防ぐことができます。
まず眼鏡(メガネ)についてですが、これもコンタクトレンズと同様に一般的な度付き眼鏡は原則対象外です。ただし、白内障の手術後や小児の弱視・斜視治療のために医師が作成を命じた「治療用眼鏡」に関しては、眼科医の診断書や指示書を添えることで医療費控除の対象となります。
一方で、就寝中に特殊なレンズを装用して角膜形状を一時的に変化させるオルソケラトロジー治療費は医療費控除の対象となります。国税庁のタックスアンサーでも「近視を矯正して視力を回復させる処置であり、医師の診療・治療の対価である」と明記されており、治療費や定期検査代、専用レンズ代は控除に含めて申告できます。
さらに、角膜屈折矯正手術であるレーシック手術やICL(眼内コンタクトレンズ)手術も、眼科医による直接の外科的治療行為に該当するため、全額が医療費控除の対象です。自由診療であるため窓口負担は高額になりますが、年間10万円(または総所得金額等の5%)を超えた分の多くが所得控除され、所得税・住民税の軽減につながります。
【必要書類】医療費控除を成立させる眼科医の「処方箋・診断書」の重要性
治療用コンタクトレンズの費用を申告する際、単に「医療費控除の明細書」にドラッグストアやコンタクト量販店のレシート金額を書くだけでは、税務署からの照会に対応できません。税務調査や確認が入った際に、治療用であることを客観的に証明する書類が必須となります。
何よりも重要なのが、眼科医が発行した「診断書」または「治療用眼鏡等装用指示書」です。この文書内に「病名(円錐角膜、角膜変形、術後無水晶体眼、調節性内斜視など)」と、「視力障害の改善または疾患の治療のために装用が不可欠である旨」が明記されている必要があります。購入前に必ず主治医へ相談し、治療用としての証明書を発行してもらえるか確認してください。
また、レンズを購入した際の領収書(レシート)原本の保管も徹底しましょう。領収書には、患者本人の氏名、購入日、販売店名、商品名、そして支払金額が明確に印字されていなければなりません。処方箋指示書の発行日と購入日の整合性も確認されるため、日付の管理には細心の注意を払う必要があります。
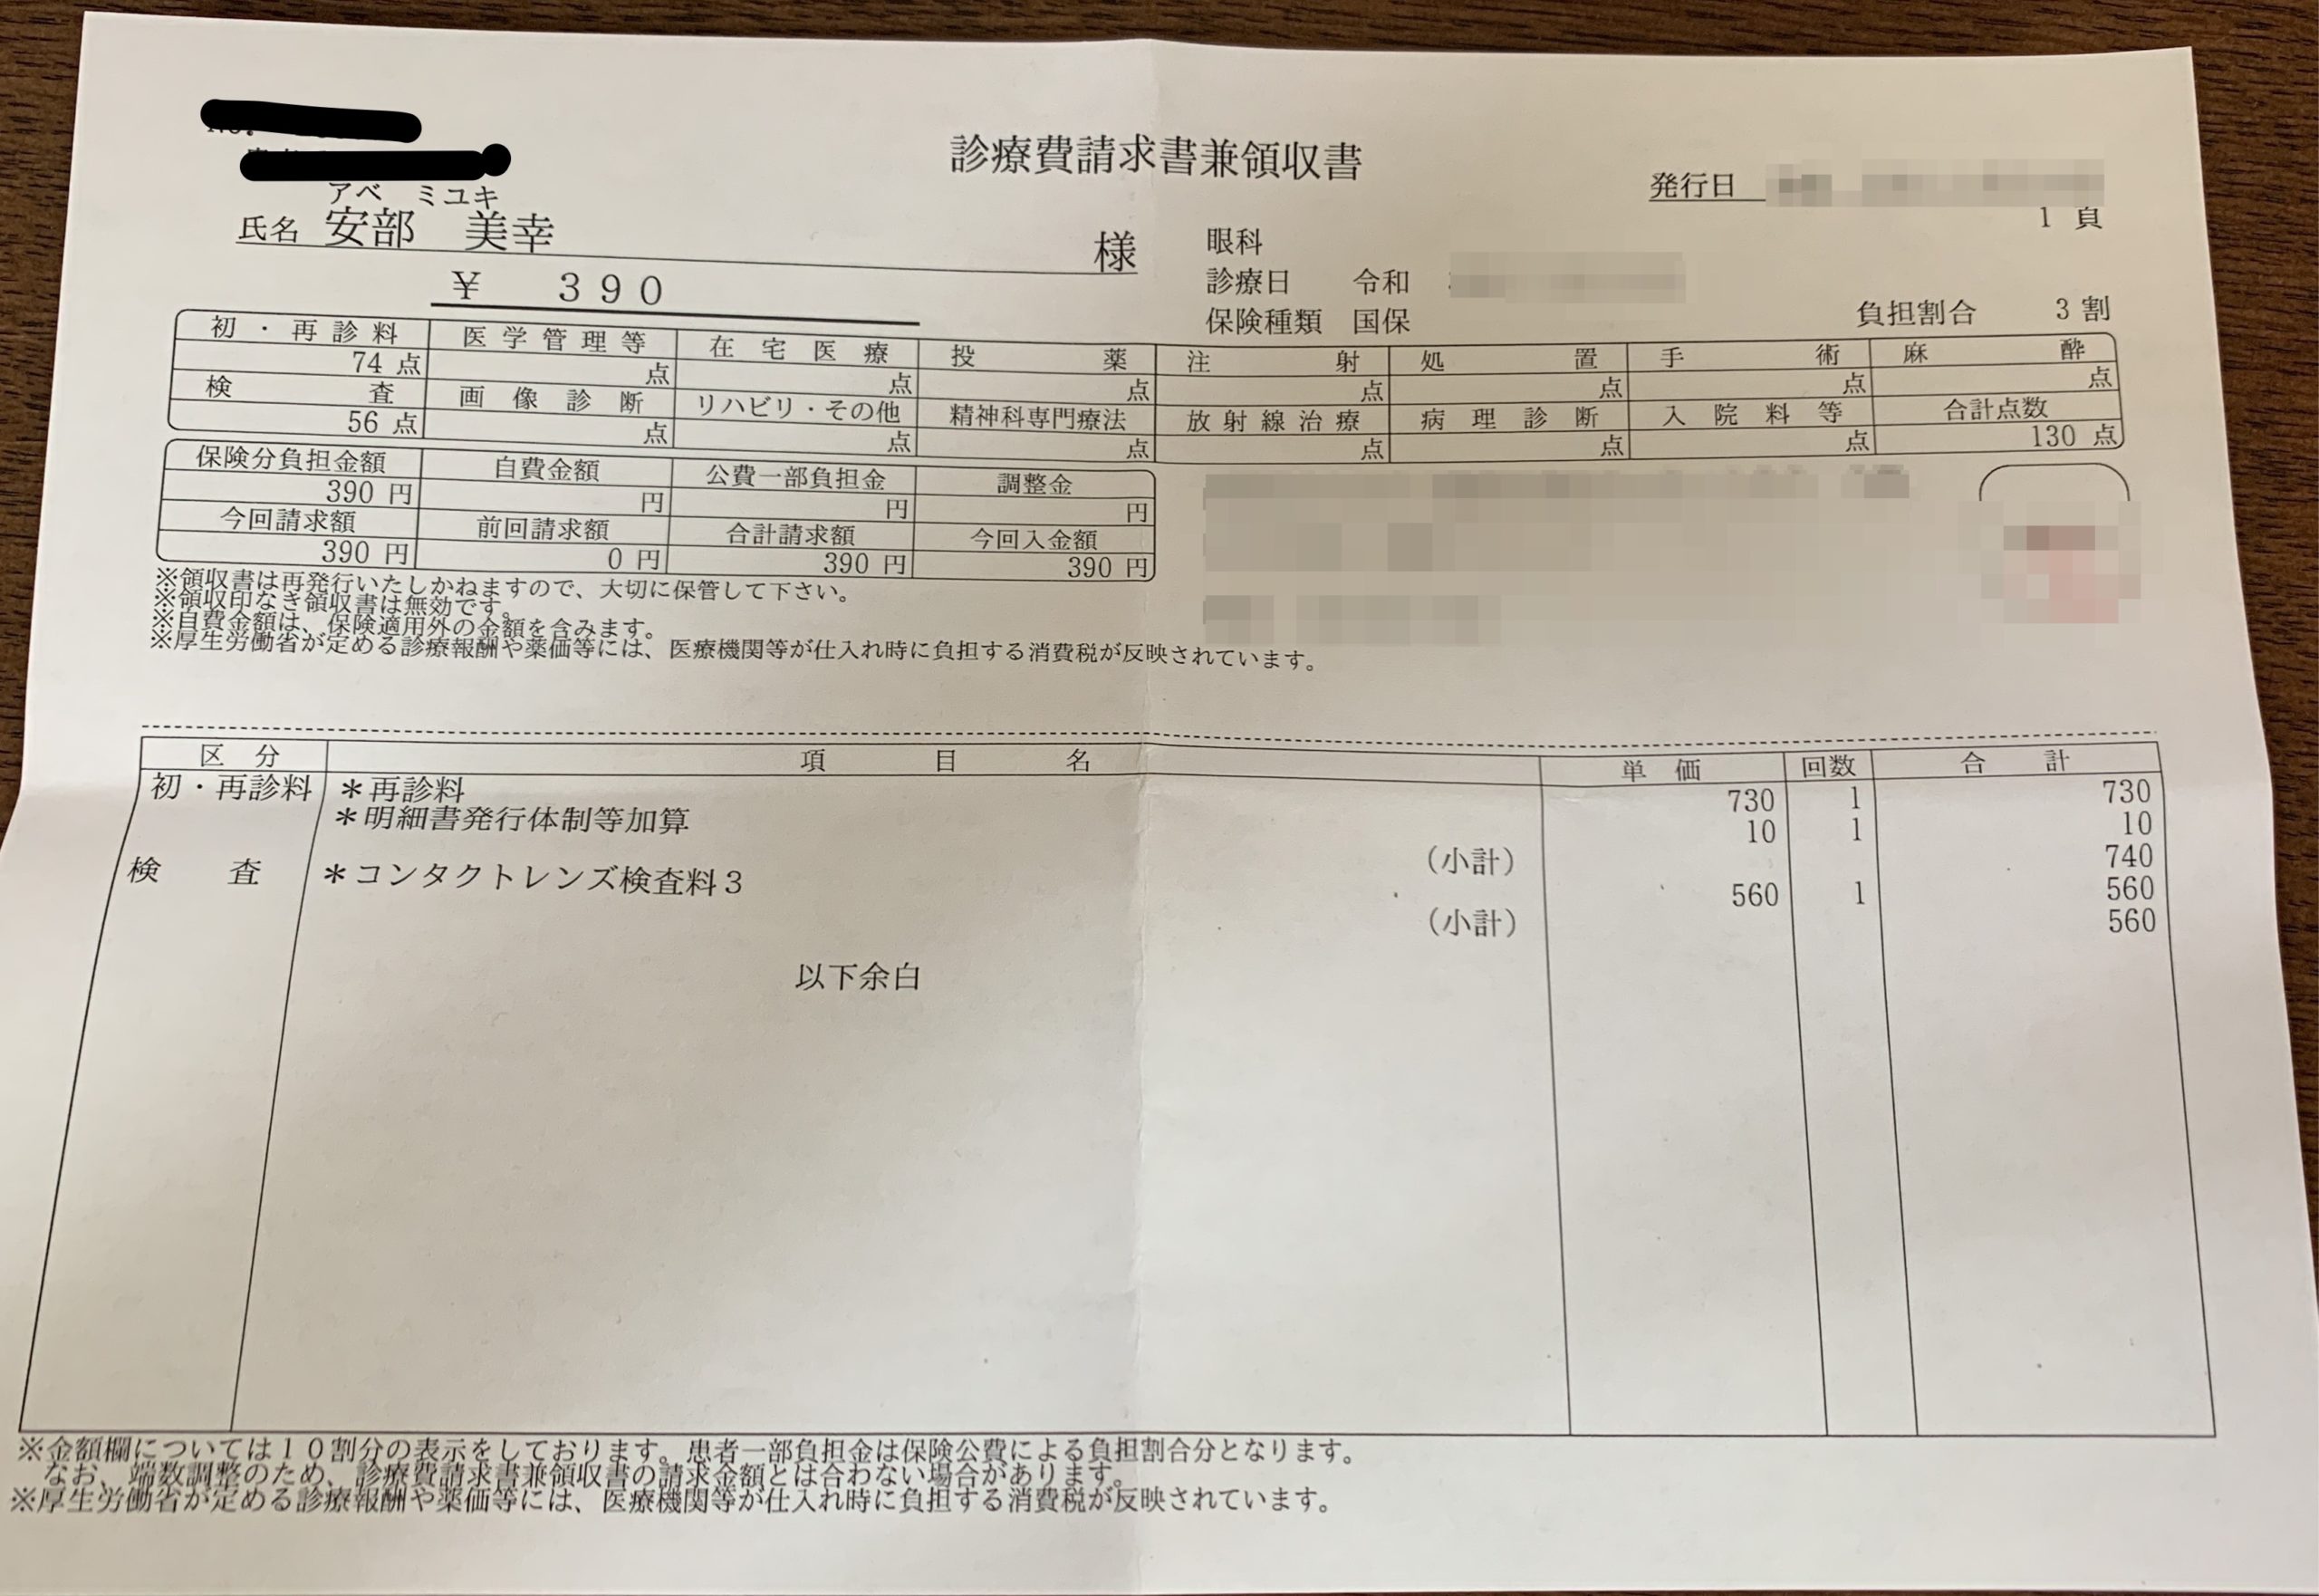
なお、レンズ本体の代金とは別に、眼科で支払った初診料・再診料や各種検査費用は、保険診療・自由診療を問わず無条件で医療費控除の対象です。眼科窓口でもらう「診療明細書付きの領収証」はすべて保管しておきましょう。
【確定申告の書き方】国税庁の「医療費控除の明細書」作成と申請手順
治療用コンタクトレンズの代金を医療費控除として申告する場合、確定申告書に「医療費控除の明細書」を添付して提出します。国税庁のウェブサイト「確定申告書等作成コーナー」やe-Taxを利用すれば、画面の案内に沿って入力するだけで自動計算されます。
明細書を作成する際、「医療費の区分」や「内容」の欄には、単に「コンタクトレンズ代」と書くのではなく、「治療用コンタクトレンズ代(円錐角膜治療のため)」といったように、治療目的であることが一目でわかる文言を記載するのが実務上のポイントです。これにより、税務署側の書類確認がスムーズに進み、不要な問い合わせを減らすことができます。
手続きの流れは次のステップで進めます。
1. 1年間(1月1日〜12月31日)に支払った医療費の領収書と、治療用装具の指示書・診断書を整理する
2. マイナポータル連携または手入力により、医療費控除の明細書を作成する
3. 医療費の総額から、保険金などで補填された金額を差し引き、控除額を算出する
4. 確定申告書全体を作成し、e-Taxで送信するか税務署へ郵送・持参する
現行の税制では、確定申告時に領収書や診断書の提出義務は免除されていますが、自宅で5年間保管する義務が課されています。後日、税務署から書類の提示や提出を求められた際に提示できないと、控除が取り消されて追徴課税の対象となるため、専用のファイルにまとめて大切に保管してください。
【コンタクトレンズの医療費控除】に関するよくある質問(FAQ)
Q1:ネット通販で購入したワンデーや2ウィークのコンタクトは医療費控除に含められますか?
A1:含めることはできません。ネット通販や量販店で購入した一般的な使い捨てコンタクトレンズは、日常生活の利便性を高めるための視力補正とみなされるため、医師の処方データに基づいて購入したものであっても控除の対象外です。
Q2:コンタクトレンズの洗浄液や保存液、装着液などのケア用品代は対象になりますか?
A2:対象外です。これらは衛生管理のための消耗品であり、税法上の「治療または療養に必要な医薬品」や「医師の処置に伴う直接の対価」には該当しないため、医療費控除には算入できません。
Q3:コンタクトを作るために眼科で受けた検査代や初診料は控除できますか?
A3:控除の対象になります。レンズ自体の購入代金は対象外であっても、眼科クリニックで医師による診察、視力検査、眼圧検査などを受けた費用(窓口負担分)は、医療機関に支払った正規の診療報酬であるため医療費控除に計上可能です。
Q4:オルソケラトロジーの契約を途中で解約した場合、戻ってきた返資金はどう処理しますか?
A4:治療を中断して治療費の一部が返金された場合、その返金額は医療費の総額から差し引いて申告する必要があります。すでに前年分の確定申告で全額控除を受けている場合は、修正申告など適切な税務上の手続きが求められます。
まとめ:正しい税務知識で損のない確定申告を
普段何気なく購入しているコンタクトレンズですが、税法上の取り扱いは「原則対象外、治療目的のみ例外として対象」という極めて明確な境界線が引かれています。近視や乱視の補正用レンズは控除できませんが、円錐角膜や術後治療、小児弱視といった医学的必要性が伴うケースでは、正当な権利として税金の還付を受けることが可能です。
また、オルソケラトロジーやレーシック手術、毎回の眼科受診にかかる診療費などは控除対象に含まれるため、自己判断で除外してしまわないよう注意が必要です。治療用レンズに該当する可能性がある場合は、必ず主治医に診断書の発行を相談し、適切な書類を揃えたうえで確定申告を行いましょう。 (出典: 医療 費 控除 コンタクト レンズ(Yahoo!ニュース))