パートナーとの同棲や結婚生活をスタートさせる際、誰もが直面するのが「毎月の生活費はいくらかかるのか」「お互いどれくらい貯金できているのか」というお金のリアルな問題です。相次ぐ物価高や光熱費の変動が家計を直撃するなか、ふたりで暮らすコストの標準値や適正バランスを正確に把握しておく重要性は一段と高まっています。
周りのカップルや新婚夫婦には直接聞きづらい家計の内訳から、年代別のリアルな収支格差、ストレスなく続けられる分担ルールまでを徹底解剖します。「使いすぎかもしれない」「将来のために効率よく資産を増やしたい」と感じているふたりに向けて、今日から実践できる具体的な予算設計をお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2人暮らしの生活費平均は約28万〜32万円(家賃含む)であり、ゆとりある生活には手取り35万円以上が一つの目安。
- 要点2:20代と30代では外食費や居住費に差が出やすく、毎月の理想的な貯金額は「世帯手取りの20〜30%」が推奨ライン。
- 要点3:揉めない家計運用の鍵は「共同口座+家計簿アプリ共有」であり、固定費の見直しが最も効果的な生活防衛策となる。
【2026年最新】2人暮らしの生活費平均と内訳|リアルな実態を総点検
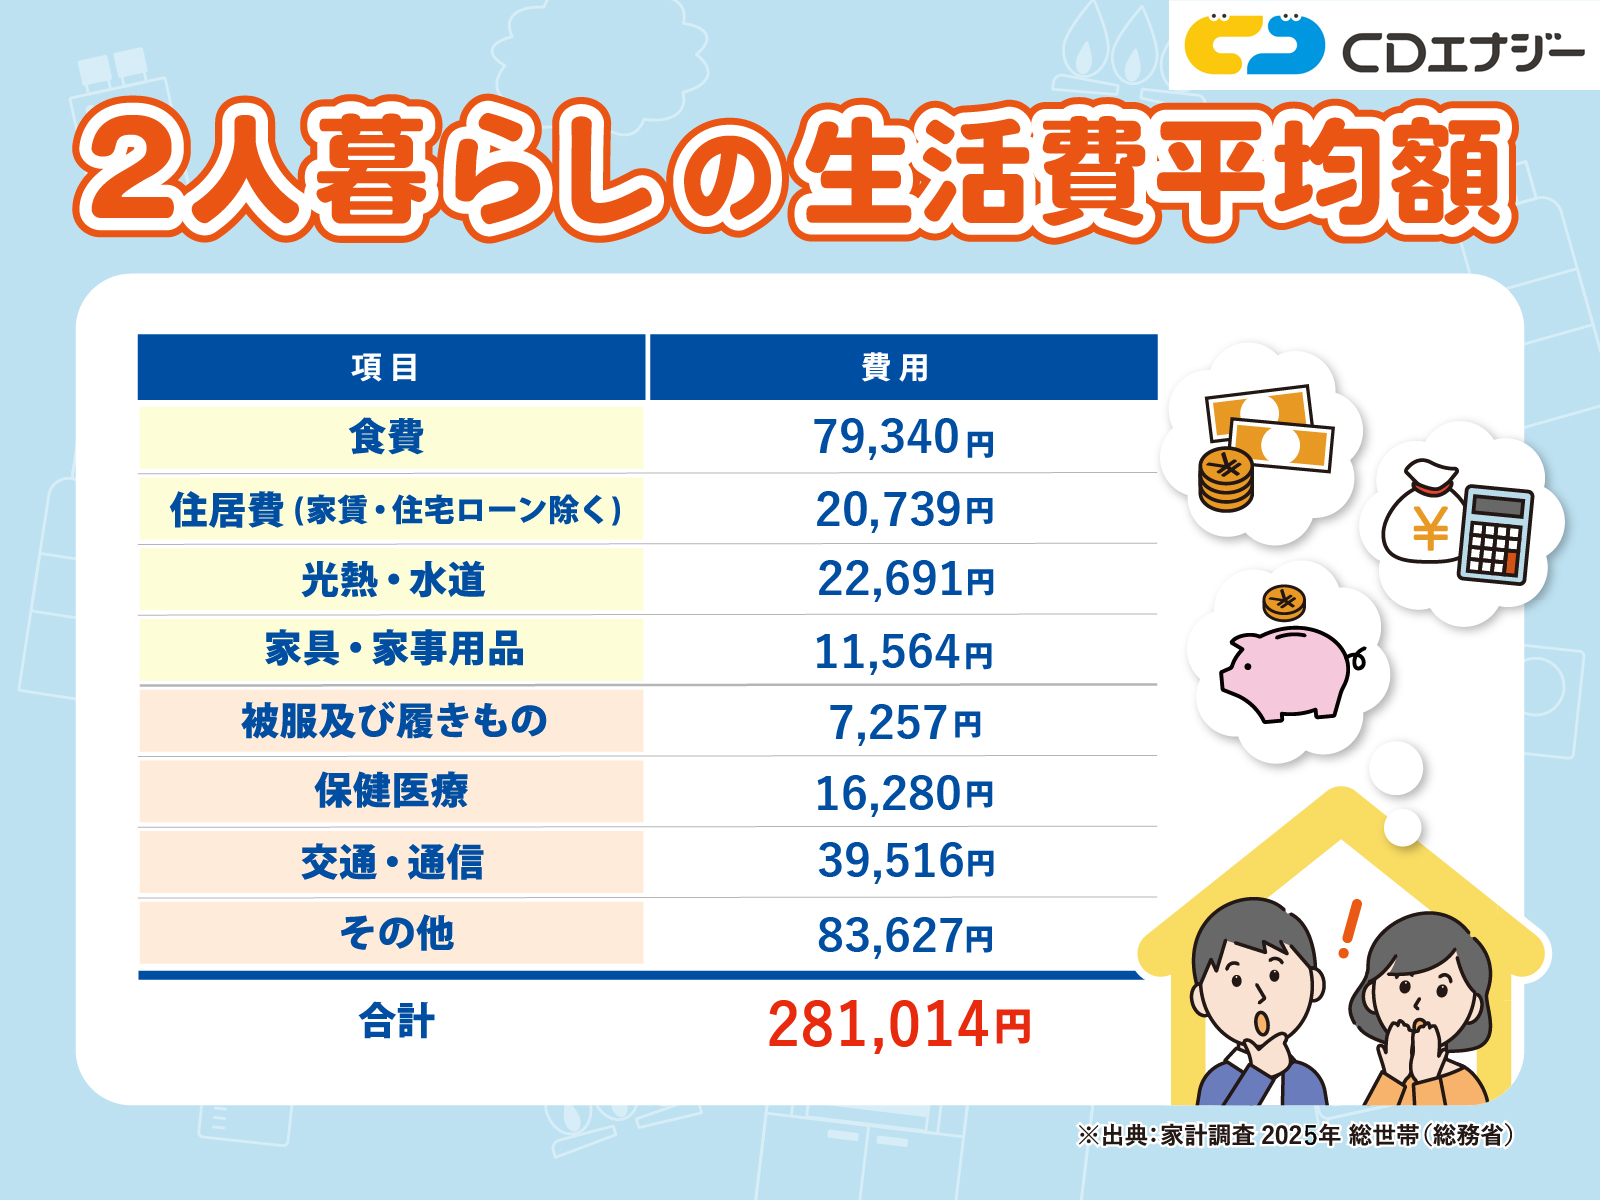
総務省の家計調査データや民間調査を基に算出した、一般的な2人暮らしの生活費平均は、住居費を含めて毎月約28万〜32万円前後が全国的なボリュームゾーンです。もちろん持ち家か賃貸か、あるいは居住地域によって家賃の比率は大きく変動しますが、基礎的な支出の骨格は共通しています。
支出のバランスを掴むために、まずは標準的な生活費の内訳と目安額を確認してみましょう。
- 家賃(住居費):約8万〜12万円(都心部では12万〜16万円)
- 食費:約6万5,000円〜7万5,000円(自炊中心か外食中心かで大きく増減)
- 水道・光熱費:約2万2,000円〜2万6,000円(電気・ガス・水道の合計)
- 通信費:約1万〜1万5,000円(スマートフォン2台+自宅Wi-Fi)
- 日用品・雑費:約1万〜1万5,000円
- 教養・娯楽・交際費:約3万〜4万円
- 保険・医療・その他:約1万5,000円〜2万5,000円
特に近年は食料品やエネルギー価格の底上げが続いており、2人暮らしの食費平均は外食を月数回含めると容易に7万円を超えてくるのが現実です。また、2人暮らしの光熱費平均も季節によって振れ幅が大きく、エアコンを多用する夏場や冬場には月3万円近くまで跳ね上がるケースも珍しくありません。
20代・30代の生活費格差と毎月の貯金額|手取りに対する理想の割合
生活費の総額や使い道は、年代ごとのライフステージや年収によって変化します。20代と同棲・結婚初期の30代では、優先すべき支出項目と貯蓄ペースに明確な違いが存在します。
20代の生活費は、手取り収入に合わせて支出を抑えめにコントロールする傾向が強く、家賃を8万〜10万円程度に抑えて生活費合計を22万〜25万円前後にまとめる世帯が多数を占めます。一方、30代の生活費になるとキャリアアップに伴う収入増に加え、将来の子育てや住宅購入を見据えた広めの部屋選び(家賃12万〜15万円以上)、健康への配慮や自己投資などによって、生活費総額は30万〜35万円前後まで膨らむ傾向があります。
気になる毎月の貯金額については、20代カップルで「毎月4万〜6万円」、30代夫婦では「毎月7万〜12万円」が平均的な中央値です。しかし、将来の安定を築くための理想的な貯蓄割合は世帯手取りの20〜30%です。例えば手取り合算が40万円の世帯であれば、毎月8万〜12万円を確実に先取り貯蓄へ回す仕組みを整えるのが健全な資産形成の王道です。
「月20万円」で暮らせる?夫婦・同棲カップルの理想の予算配分モデル
「手取りがあまり多くない」「早期に大きな資金を貯めたい」という理由から、2人暮らしの生活費を20万円以内に抑えたいと考えるふたりも少なくありません。結論から言えば、家賃相場が比較的落ち着いている地方都市や郊外エリアであれば、月20万円生活は十分に実現可能です。
月20万円でやりくりする場合の理想的な予算配分モデルは次の通りです。
- 家賃:6万5,000円(郊外の1LDK・2DKや築年数にこだわらない物件)
- 食費:4万5,000円(平日は完全自炊、外食は月1〜2回のプチ贅沢)
- 水道・光熱費:1万8,000円(季節ごとの節電・節ガスを徹底)
- 通信費:6,000円(夫婦ともに格安SIM運用+格安光回線)
- 日用品・消耗品:8,000円
- 娯楽・小遣い:4万円(各自2万円ずつ)
- 予備費・雑費:1万8,000円
都心部で家賃が10万円を超える場合、月20万円枠で生活するのは切り詰めが必要でストレスが溜まりがちになります。無理な節約で関係がギスギスするのを防ぐためにも、世帯手取りの総額から「生活費70%・貯蓄20%・予備費10%」という夫婦2人暮らしの生活費における理想比率を当てはめて予算を逆算するのが賢明なアプローチです。
揉めない同棲・夫婦のルール!生活費の折半パターンと口座管理
同棲カップルや共働き夫婦の間で最もトラブルになりやすいのが「生活費の分担方法」です。お金の不満を溜め込まず、フェアで透明性の高い家計管理を続けるための代表的な3つのパターンを比較します。
① 完全折半方式(1:1)
家賃や光熱費、食費などの合計をきっちり半分ずつ出し合う方法です。ふたりの収入が同水準の場合は最も分かりやすく不公平感がありません。ただし、収入差がある場合は収入が低い側の負担感が重くなりすぎる懸念があります。
② 収入比率傾斜方式
「彼の手取り28万円、彼女の手取り20万円」のように収入差がある場合、生活費の負担割合を「6:4」や「3:2」のように収入比率に応じて按分する方法です。双方が無理なく生活を維持できるため、長期的な満足度が高いモデルです。
③ 共同口座+定額入金方式(最も推奨)
ふたり専用の「生活費決済用口座」を1つ開設し、毎月決まった金額(例:各自12万円ずつ、または収入に応じた額)を月初に自動送金します。家賃の引き落とし、光熱費、日々の買い出し用クレジットカードの決済をすべてこの口座に一本化する形です。
残った個人のお金は各自の自由な小遣い・個人貯金となるため、プライベートな自由度を確保しつつ家計を一元管理できます。さらに、家計簿アプリの共有機能を活用して共同口座やカードを連携しておけば、今月何にいくら使ったかをスマートフォン上でリアルタイムに把握でき、レシートの精算作業からも完全に解放されます。
使いすぎを防ぐ!プロが教える固定費見直しと即効性抜群の節約術
生活費の膨張にブレーキをかけ、毎月の余力を生み出す最短ルートは「日々の我慢」ではなく「固定費の根本的な見直し」です。一度手続きを済ませるだけで、その後は何もしなくても毎月数万円単位の固定費削減が期待できます。
まずメスを入れるべきは通信費とサブスクリプションです。大手キャリアの従来プランを使っている場合、高品質な格安SIMやオンライン専用プランへ乗り換えるだけで、2人分で月額1万円以上の削減になります。また、動画配信サービスや音楽配信など、使っていない月額課金サービスを棚卸しするだけでも年間に直すと大きな差が生まれます。
次に着手したいのが2人暮らしの家賃相場と住居費の適正化です。家賃は「手取り合算の25%以内(高くても30%以内)」に抑えるのが鉄則です。駅から少し離れたエリアや、隣駅へ候補を広げるだけで、同じ平米数でも月2万〜3万円家賃が安くなるケースは多々あります。更新のタイミングで引っ越しを検討するのも有力な手です。
食費と光熱費については、日々の運用ルールをシンプルに決めておくのが効果的です。
- 週末のまとめ買いと下処理:平日の仕事帰りにコンビニやスーパーへ毎日立ち寄る「ちょこちょこ買い」を撲滅する。
- ふるさと納税のフル活用:お米、肉、魚、トイレットペーパーなどの必需品を返礼品で調達し、食費・日用品費を直接浮かせる。
- 電力・ガス会社の乗り換え:セット割や新電力のポイント還元を活用し、年間1万〜2万円前後の基本コストを削る。
【2人暮らしの生活費】に関するよくある質問(FAQ)
Q1:2人暮らしの食費は月いくらに抑えるのが標準的ですか?
A1:外食を月2〜3回程度楽しむ一般的な共働き世帯であれば、月6万円前後が標準的な目安です。徹底して自炊を行い、お弁当持参やまとめ買いを徹底すれば月4万〜5万円台に抑えることも可能ですが、無理をしすぎると自炊疲れを招くため、まずは「週1万5,000円(月6万円)」を基準予算に設定するのがおすすめです。
Q2:同棲を始める初期費用と毎月の負担はどう分けるべき?
A2:敷金・礼金や家具家電の購入費などの初期費用は、別れた際や結婚後のトラブルを防ぐためにも「完全折半(1:1)」にするか、持ち込む大型家電の所有権をあらかじめ明確にしておくのが無難です。毎月の生活費は共同口座を作り、お互いの手取り額に比例した金額を毎月拠出する形が最も長続きします。
Q3:手取り合計30万円の場合、毎月いくら貯金できますか?
A3:手取り30万円の場合、家賃を8万円、生活費全体を22万〜24万円に抑えることで、毎月6万〜8万円(手取りの約20〜25%)の貯金が現実的なターゲットとなります。ボーナスがある世帯なら、月々は5万円、ボーナス時にまとまった額を回すという設計でも十分なスピードで資産形成が進みます。
まとめ:ふたりの理想を叶える家計管理と将来へのステップ
2人暮らしの生活費は、全国平均で約28万〜32万円がひとつの目安ですが、最も大切なのは「平均値に囚われすぎず、ふたりの収入に見合ったバランスを設計すること」です。
通信費や保険といった固定費を最初に見直し、共同口座と共有家計簿アプリによる「見える化」さえ完了すれば、日々の細かな出費にストレスを感じる必要はなくなります。毎月手取りの20%以上を確実に先取り貯蓄に回せる仕組みを作り上げ、ふたりの理想的な暮らしと安心できる将来設計を両立させていきましょう。 (出典: 2 人 暮らし 生活費(Yahoo!ニュース))