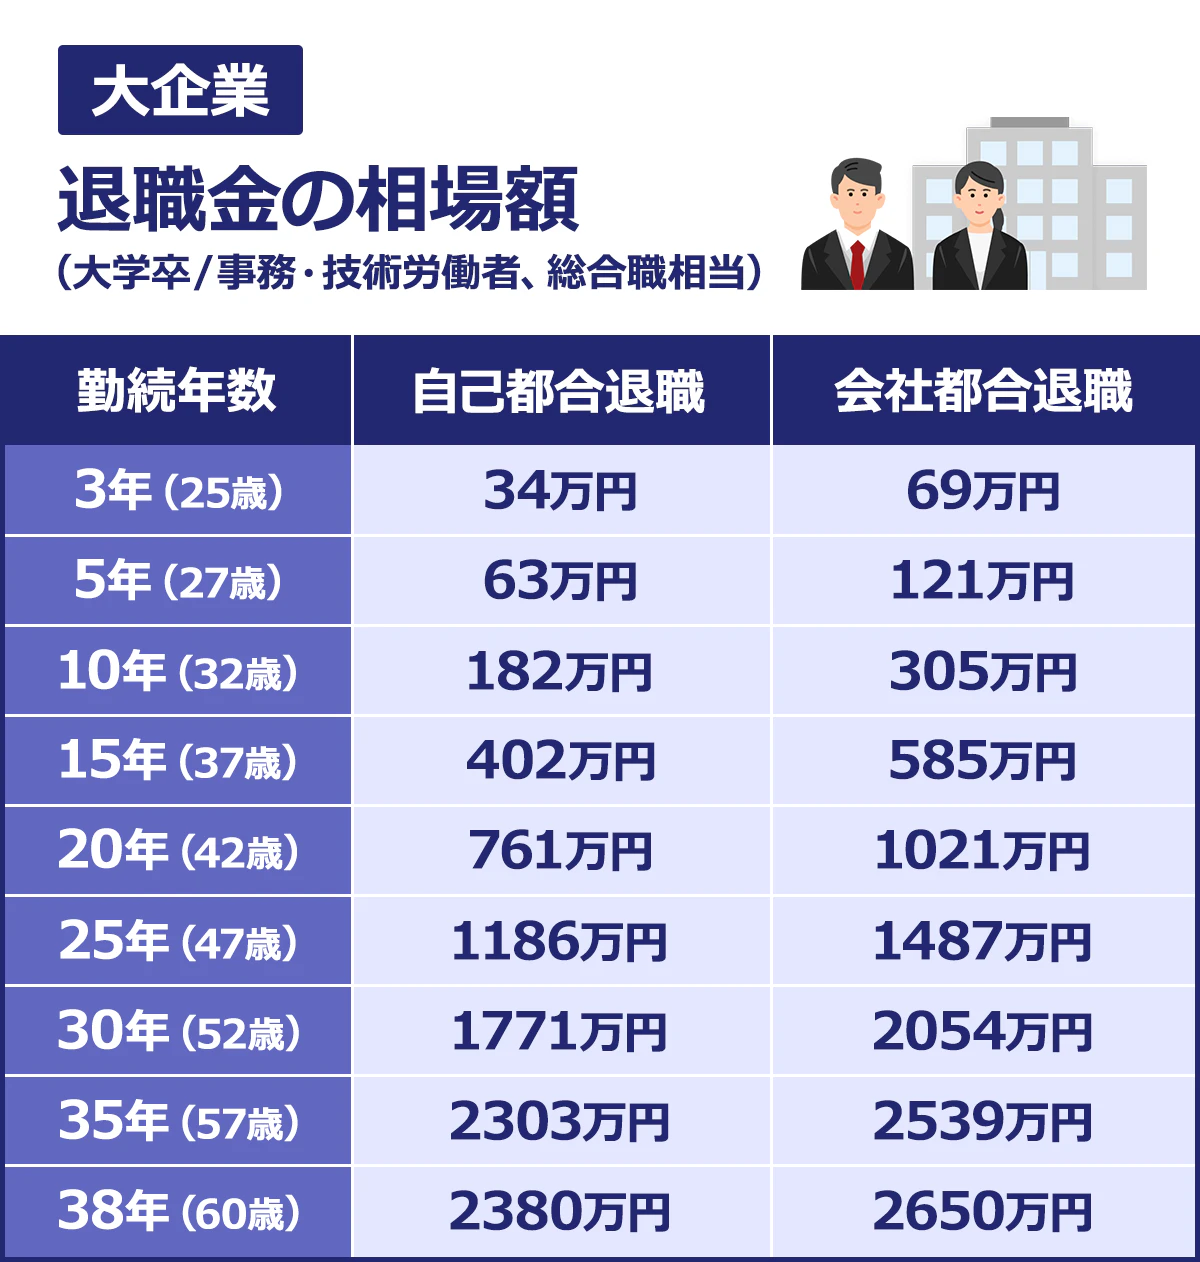
会社員にとって人生最大の臨時収入ともいえる「退職金」。定年退職を迎えるシニア層はもちろん、キャリアアップや独立を目指して転職を検討する現役世代にとっても、退職金が具体的にいくらもらえるのか、そして手元にいくら残るのかは死活問題です。
退職金の支給額や税引き後の手取り額を決定づける最大の要素が「勤続年数」です。実は日本の税制において、勤続20年を境に税の優遇幅が劇的に跳ね上がる仕組みが存在します。制度の全貌を把握しておかなければ、退職のタイミングが数か月ずれるだけで数十万円から数百万円単位の損失を被るリスクすらあります。本稿では、勤続年数と退職金の関係から、自己都合と会社都合の格差、手取り早見表、さらに気になる増税論議の現在地まで徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税制上の控除枠は「勤続20年」を境に年40万円から年70万円へ急拡大し、手取り額に決定的な差を生む。
- 要点2:会社都合退職に比べ、自己都合退職は支給倍率が5〜8割程度に減額されるケースが依然として多い。
- 要点3:「退職所得の受給に関する申告書」を提出しないと、一律20.42%の過剰な源泉徴収を受けるため厳重な注意が必要。
【基本の仕組み】退職金の計算はどう決まる?勤続年数と算定方式の基本ルール
退職金の金額は、法律で一律に義務付けられているものではなく、各企業の就業規則や退職金規程に基づいて算出されます。一般的な計算方式としては、以下の3パターンが主流です。
1つ目は、長年採用されてきた「基本給連動型(退職時の基本給 × 勤続年数連動係数 × 理由別係数)」です。2つ目は、役職や業績ごとのポイントを累積させる「ポイント制」。3つ目は、勤続年数ごとに定額を積み上げる「定額制」です。どの方式においても、勤続年数が長くなるほど支給額の伸び率が加速する累進設計が一般的となっています。
ここで見落とせないのが勤続年数の端数切り上げルールです。税法上の退職所得控除を計算する際、勤続期間に1日でも端数があれば「1年」に切り上げてカウントされます。例えば、勤続年数が「19年1日」であっても税制上は「20年」として扱われます。ただし、企業の社内規程による退職金支給額の算定では「月割り計算」や「端数切り捨て」を採用している会社もあるため、事前の就業規則確認が欠かせません。
【20年の壁】なぜ20年を超えると手取りが跳ね上がるのか?退職所得控除の計算式を解読
退職金が手元に残る金額(手取り額)を左右するのが、極めて強力な税負担軽減措置である退職所得控除の計算式です。退職所得は他の給与所得と切り離して課税される「分離課税」であり、控除額を差し引いた後の金額をさらに「2分の1」にしてから税率を掛けます。
この控除額の計算には、明確な「20年の壁」が存在します。
【退職所得控除額の計算式】
・勤続年数20年以下:40万円 × 勤続年数(最低80万円)
・勤続年数20年超:800万円 + 70万円 ×(勤続年数 - 20年)
勤続年数が20年以下の間は1年ごとに40万円ずつしか控除枠が増えませんが、20年を超えた瞬間に1年あたりの控除額が70万円(1.75倍)へと跳ね上がります。例えば、勤続20年時点の控除額は「800万円」ですが、勤続30年になると「1,500万円」、勤続38年では「2,060万円」に達します。
退職金からこの控除額を引き、残った額に2分の1を掛けた金額に対してのみ退職金課税と住民税計算(所得税・復興特別所得税・住民税10%)が適用されるため、勤続年数が長いほど税金がゼロあるいは極めて少額で済む構造になっています。
【支給額のリアル】自己都合退職と会社都合の差&大卒・高卒別の平均相場
勤続年数が同じであっても、「退職理由」によって口座に振り込まれる金額は激変します。自己都合退職と会社都合の差は、特に勤続年数が浅い段階ほど顕著です。
自己都合退職の場合、多くの企業で自己都合減額係数(0.5〜0.8程度)が適用され、会社都合退職の満額支給と比べて20〜50%ほど減額されます。勤続年数が25〜30年を超えると自己都合の減額幅を縮める企業が増えるものの、早期離職時のペナルティは重いのが実情です。
厚生労働省や中央労働委員会の最新統計をベースにした退職金の平均相場(定年退職時)の目安は以下の通りです。
【学歴別・定年退職金の平均目安】
・大卒・大学院卒(総合職・勤続35年前後):約1,900万円〜2,200万円
・高卒(生産・現業・勤続40年前後):約1,500万円〜1,700万円
大卒と高卒の退職金目安を比較すると、高卒の方が勤続年数は長くなる傾向があるものの、基本給水準や役職到達度の違いから、最終的な支給額では大卒が上回るケースが一般的です。ただし中小企業においては、学歴を問わず定年時の平均が1,000万円〜1,200万円程度にとどまるケースも少なくありません。
【手取り早見表】勤続年数・退職金額別の税金・手取り額シミュレーション
実際の退職金から税金(所得税・住民税)を差し引いた、具体的な退職金シミュレーションの結果を退職金手取り早見表としてまとめました。
| 勤続年数 | 額面退職金 | 退職所得控除額 | 課税退職所得 | 税金合計(概算) | 手取り額(概算) |
|---|---|---|---|---|---|
| 10年 | 500万円 | 400万円 | 50万円 | 約7.6万円 | 約492万円 |
| 15年 | 1,000万円 | 600万円 | 200万円 | 約30.5万円 | 約969万円 |
| 20年 | 1,500万円 | 800万円 | 350万円 | 約61.5万円 | 約1,438万円 |
| 30年 | 2,000万円 | 1,500万円 | 250万円 | 約40.5万円 | 約1,959万円 |
| 35年 | 2,500万円 | 1,850万円 | 325万円 | 約56.0万円 | 約2,444万円 |
| 38年 | 2,000万円 | 2,060万円 | 0円(非課税) | 0円 | 2,000万円(全額) |
勤続30年で2,000万円を受け取る場合、控除枠が1,500万円もあるため、税額は約40万円(手取り率約98%)に抑えられます。さらに勤続38年であれば控除枠が2,060万円となり、税金は完全にゼロ(手取り100%)となります。給与所得と比較して退職金がいかに税制面で手厚く保護されているかが分かります。
【損をしない鉄則】「退職所得の受給に関する申告書」の提出とiDeCo合算の落とし穴
退職金を受け取る手続きにおいて、絶対に忘れてはならない書類が退職所得の受給に関する申告書です。
この申告書を勤務先に提出することで、会社側が退職所得控除を適用した正しい税額を天引き(源泉徴収)してくれます。万が一提出を怠ると、控除が一切適用されないまま一律20.42%の所得税・復興特別所得税が天引きされます。2,000万円の退職金であれば400万円以上が差し引かれて振り込まれる事態に陥ります。後から確定申告を行えば還付を受けられるものの、一時的に多額の資金を拘束されるため提出は必須です。
また、確定拠出年金(企業型DCやiDeCo)を一時金で受け取る方は、確定拠出年金の一時金合算ルールに警戒が必要です。会社の退職金とiDeCoの一時金を同じ年や近い時期に受け取ると、同一の勤続期間について退職所得控除枠が重複して利用できず、合算されて税負担が重くなる現象(いわゆる5年ルール・19年ルールの重複調整)が発生します。受給年をずらすなど計画的な出口戦略が求められます。
【2026年最新動向】退職金増税の見直し議論はどうなる?今後の法改正の行方
退職を控える層にとって注視すべきテーマが、退職金増税の見直し動向です。
政府の税制調査会などでは「勤続20年を超えると控除枠が急増する現行税制は、労働移動(転職)を阻害し、終身雇用を前提としすぎている」という指摘が継続的になされています。勤続年数に関わらず一律40万円/年に揃えるといった是正案が議論の俎上に載っています。
仮に勤続30年の控除枠が一律40万円化された場合、現行の1,500万円から1,200万円へと300万円縮小し、実質的な増税となります。ただし、激変緩和措置や長年のライフプランへの影響を配慮する声も根強く、改正の時期や適用方法については慎重な議論が続いています。今後数年以内に退職を視野に入れている方は、税制改正大綱の動きを定期的にチェックしておく必要があります。
【退職金の計算と勤続年数】に関するよくある質問(FAQ)
Q1:勤続年数が19年11ヶ月の場合、税金の控除計算はどうなりますか?
A1:税法上の退職所得控除では「1年未満の端数は1年に切り上げる」ルールがあるため、19年11ヶ月は「勤続20年」として計算されます。控除額は800万円(40万円×20年)となります。
Q2:定年前に早期退職(自己都合)した場合、退職所得控除は減らされますか?
A2:減らされません。税法上の退職所得控除額は退職理由に関係なく「勤続年数」のみで決まります。ただし、会社から支給される退職金そのものが自己都合減額規定によって減るケースが一般的です。
Q3:パートや契約社員から正社員に登用された場合、勤続年数はどうカウントされますか?
A3:退職金規程上の勤続年数は「正社員登用後から起算」とする企業が多いですが、税法上の勤続年数は「引き続き勤務していた期間」として非正規期間を通算できる場合があります。会社の退職金計算書の内訳を確認してください。
まとめ:勤続年数の価値を把握し最適なリタイアメントプランを
勤続年数は、会社からの退職金支給額を積み上げるだけでなく、退職後の手取り額を最大化するための強力な税控除エンジンとして機能しています。特に「20年の壁」がもたらす控除拡大効果は絶大であり、転職や退職のタイミングを決める決定的なファクターとなり得ます。
制度の仕組み、自己都合による減額幅、各種書類の提出手続き、そして将来的な税制改正の潮流を正しく理解し、ご自身のキャリアと生活防衛に直結する賢い選択を行ってください。 (出典: 退職 金 計算 勤続 年数(Yahoo!ニュース))