実家の相続手続きを進めていたら、登記簿に見慣れない「根抵当権」という文字を見つけて手が止まった——。不動産売買や事業承継の現場で、いまこうした戸惑いの声が相次いでいます。通常の抵当権と名前は酷似しているものの、法律上の性質やリスクはまったくの別物です。
事業資金をスピーディーに調達するための強力な仕組みである一方、その構造を正確に把握しないまま放置すると、不動産の自由な売却が阻まれたり、相続時に身動きが取れなくなったりする深刻なトラブルを招きます。本稿では、制度の基礎から通常の抵当権との決定的な違い、極度額や元本確定のからくり、抹消手続きのリアルまで、現場の知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:根抵当権は「極度額」の枠内であれば何度でも借入と返済を反復できる担保権で、完済しても自動消滅しない
- 要点2:通常の抵当権にある「附従性(借金が消えれば担保も消える性質)」がなく、放置は売却や相続で致命的な足枷となる
- 要点3:不要になった根抵当権は「元本確定」と金融機関との交渉を経て抹消登記を行う必要があり、相続時は6か月以内の手続きが必須
【基礎からわかる】根抵当権の仕組みと抵当権との決定的な違い
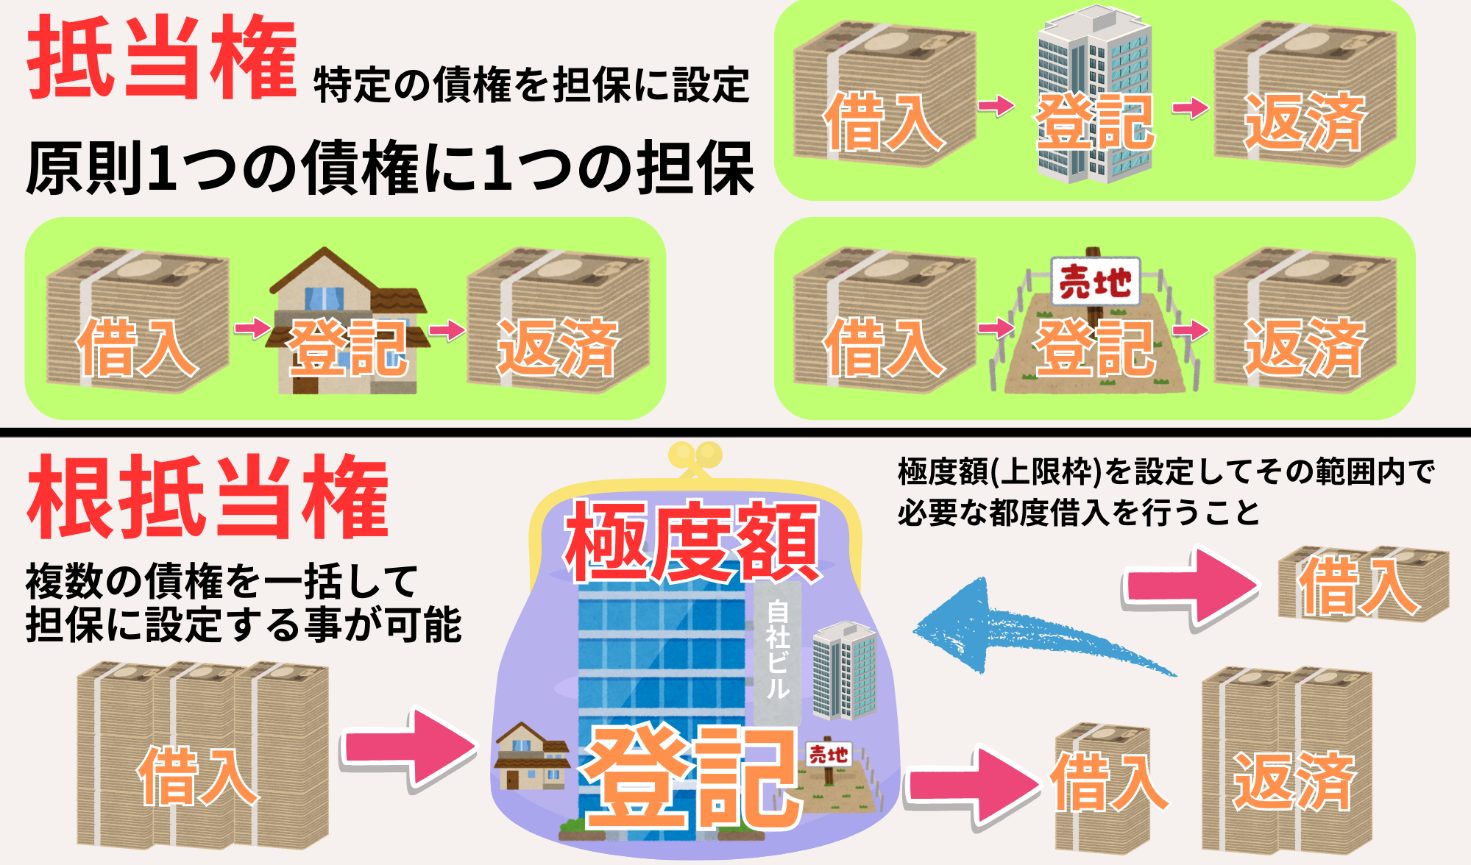
不動産を担保にお金を借りる際、最も一般的な担保権が「抵当権」です。これに対して「根抵当権(ねていとうけん)」は、あらかじめ設定した上限額(極度額)の範囲内であれば、何度でもお金を借りたり返したりできる権利を指します。
通常の抵当権は、特定の1つの借金(例:3,000万円の住宅ローン)と直結しています。そのため、借金を全額返済すれば抵当権は効力を失い、消滅します。法律用語でこれを担保の「附従性(ふじゅうせい)」と呼びます。
一方、根抵当権にはこの附従性がありません。枠さえ作っておけば、借入残高が一時的に0円になっても担保権は消えず、登記も残り続けます。企業が運転資金を調達するたびに担保を設定し直す手間とコストを省くために作られた、いわば「融資のフリーパス枠」のような仕組みです。
実務上の違いを明確にするため、両者の重要項目を比較表にまとめました。
| 比較項目 | 通常の抵当権 | 根抵当権 | 実務上の評価・注意点 |
|---|---|---|---|
| 担保する債権 | 特定の借入金(1件のみ) | 一定の範囲に属する不特定の借入金 | 根抵当権は複数口の融資をまとめて1つの枠で担保可能 |
| 借入の反復 | 不可(完済したら終了) | 可能(極度額まで何度でも枠を利用) | 事業資金のつなぎ融資や手形割引に絶大な威力を発揮 |
| 完済時の扱い | 債務が消えれば担保も消滅 | 完済しても担保権は消滅しない | 残高0円でも金融機関と合意抹消しない限り登記が残る |
| 登記費用(登録免許税) | 借入額の0.4%(軽減措置あり) | 極度額の0.4%(本則税率) | 極度額を高めに設定すると初期の登録免許税が嵩む |
| 主な利用シーン | 個人向け住宅ローン | 法人の事業資金、継続的な企業取引 | 個人のマイホームに設定されている場合は要注意 |
【図解級の明快さ】極度額・債権の範囲・元本確定の3大重要キーワード
根抵当権を理解するうえで、避けて通れない専門概念が「極度額」「債権の範囲」「元本確定」の3つです。登記簿謄本(全部事項証明書)の乙区に記載されるこれらの項目を読み解くことが、リスク回避の第一歩となります。
1. 極度額(きょくどがく)|担保される上限枠
極度額とは、その不動産から優先的に回収できる「責任の上限金額」です。勘違いしやすい点ですが、「実際に借りられる上限額」ではありません。元本だけでなく、返済が遅れた場合の遅延損害金や利息も含めて担保される枠です。
実務上、銀行などの金融機関は、実際の借入希望額の110%〜130%程度を極度額として設定します。例えば3,000万円の融資枠に対して、極度額を「3,300万円」や「3,600万円」とするケースが通例です。
2. 債権の範囲(さいけんのはんい)|担保される取引の種類
枠の中でどのような借金が担保されるかを決めるルールです。登記簿には以下のように具体的に記載されます。
- 「銀行取引・手形債権・電子記録債権」
- 「金銭消費貸借取引」
- 「売買取引」
ここに記載された取引以外で発生した借入金は、根抵当権の担保対象にはなりません。
3. 元本確定(がんぽんかくてい)|枠が閉じて普通の抵当権になる瞬間
根抵当権の最大の特徴である「出入りの自由な枠」を閉じ、「その時点で残っている借金の額を固定すること」を元本確定と呼びます。
元本が確定すると、根抵当権は通常の抵当権と同じ性質に変化します。以後は追加の借入ができなくなり、残債をすべて返済すれば根抵当権を抹消できるようになります。債務者が破産した場合や、不動産が競売にかけられた場合、あるいは債権者・設定者が法的な確定請求を行った際に元本確定が発生します。
根抵当権のメリット・デメリット|住宅ローンに潜むリスクとは
根抵当権は企業経営にとって利便性が高い反面、個人や不動産所有者にとっては想定外の足枷となることがあります。メリットとデメリットを客観的に整理します。
利用者のメリット
- 登記コストと手間の削減:資金を借りるたびに抵当権設定登記を行う必要がなく、司法書士報酬や登録免許税(借入額の0.4%)を毎回支払わずに済む。
- 機動的な資金繰り:極度額の枠内であれば、審査スピードが格段に早くなり、急な仕入れや運転資金のショートに対応できる。
知っておくべき危険なデメリット
- 不動産の売却が極めて困難になる:根抵当権がついたままでは買い手がつかないため、売却前に必ず解除・抹消が必要となる。
- 他人の保証人リスクを抱え続ける:親族が経営する会社の担保として自分の土地に根抵当権を設定している場合、会社の借入状況が見えないまま土地を失うリスクがある。
【要注意】住宅ローンで根抵当権が設定されているケースの落とし穴
「住宅ローンなのに根抵当権が設定されている」という相談が現場では散見されます。かつて一部の都市銀行(旧三井住友銀行など)が、住宅ローンとカードローン枠を一括して担保するために根抵当権を採用していた時期がありました。
この場合、住宅ローン本体を完済していても、付帯するカードローンや他支店でのマイカーローン等に少額の残債があるだけで、根抵当権の抹消に応じてもらえないというトラブルが発生します。住宅ローン完済=自動的に安心、とはならないのが根抵当権の恐ろしい点です。
【実態検証】相続登記の放置で起きる大混乱と現場のリアルな罠
2024年4月の相続登記義務化以降、不動産相続の現場で最も深刻化しているのが「先代が設定した根抵当権の放置問題」です。
先祖代々の土地や実家の登記簿を見たところ、数十年前に亡くなった祖父や父が設定した根抵当権がそのまま残っているケースが頻発しています。この状態を放置すると、民法上の極めて厳格な期限に直面します。
相続開始から「6か月以内」のタイムリミット(民法398条の8第4項)
根抵当権の債務者が死亡した場合、相続開始から6か月以内に「指定債務者の合意の登記」を行わなければ、死亡時に元本が確定してしまいます。事業を後継者が引き継ぎ、引き続き融資枠を使いたい場合は、この期間内に銀行と合意して登記を完了させなければなりません。
「借金はゼロなのに消せない」塩漬け不動産の悲劇
逆に、事業を畳んで借入残高が0円になっている場合でも、登記を放置していると以下の三重苦に陥ります。
- 当時の借入先銀行が統廃合を繰り返し、どこの金融機関が権利を持っているのか追跡に膨大な時間がかかる。
- 金融機関側に当時の契約書面が残っておらず、「残債がないことの証明(完済証明)」の発行手続きに数か月を要する。
- 抹消登記を行う前提として、すでに亡くなっている名義人全員の戸籍を遡り、相続人全員の遺産分割協議書や印鑑証明書を揃える必要が生じ、費用が数十万円規模に跳ね上がる。
不動産を売却しようと買い手が見つかった段階で根抵当権が発覚し、決済期日までに抹消が間に合わず契約解除・違約金発生に追い込まれる実例は枚挙にいとまがありません。
根抵当権を完全に消す|解約方法と抹消手続き・必要費用の全手順
不要になった根抵当権を抹消するには、通常の抵当権抹消よりも手順が多く、金融機関との綿密なやり取りが求められます。具体的な解約・抹消のステップは次の通りです。
根抵当権抹消までの4ステップ
- 残債の確認と元本確定:対象となるすべての債務が完済されているかを確認し、金融機関に対して根抵当権の枠を閉じる(元本確定・契約終了)旨を申し入れる。
- 金融機関との合意解約:銀行所定の「根抵当権合意解除証書」等の書類に署名・捺印し、融資枠を正式に破棄する。
- 抹消書類の受領:金融機関から「登記済証(または登記識別情報)」「解除証書」「代表者事項証明書」「委任状」を受け取る。
- 法務局への抹消登記申請:管轄の法務局へ登記申請書を提出する。通常1〜2週間で登記が完了する。
根抵当権の抹消にかかる費用相場
抹消にかかるコストの内訳は以下のようになります。
- 登録免許税:不動産1筆につき1,000円(土地1筆・建物1棟なら2,000円)
- 事前・事後の登記事項証明書取得費:1通あたり334円〜500円
- 司法書士報酬:15,000円〜30,000円程度(※相続登記や債権者側の統廃合による名変登記が伴う場合は追加で数万円〜十数万円)
【プロの結論】根抵当権を設定すべき人・絶対に避けるべき人の条件
実務の現場を長年取材してきた結論として、根抵当権は万能の担保ではなく、「使い所を誤ると資産を凍結させる諸刃の剣」です。利用の判断基準を明確に提示します。
根抵当権を活用すべき人
- 年に何度も短期資金の借入・返済を繰り返す法人経営者・個人事業主
- 手形割引や当座貸越枠を常時確保しておきたい製造業・卸売業・建設業者
- 将来的な追加融資のたびに発生する登記コストを長期的に圧縮したい事業者
根抵当権の設定を絶対に避けるべき(または即座に抹消すべき)人
- 一度きりの借入である一般的な住宅ローン利用者
- 将来的に不動産の売却や住み替えを予定している人
- 事業をすでに廃業・引退しており、借入残高が0円のまま不動産を所有している高齢者
- 親族の会社のために「名義貸し」のような形で担保提供を頼まれている人
【根抵当権とは】に関するよくある質問(FAQ)
Q1:借金をすべて完済したのに、銀行から「根抵当権は残しておいたほうが得」と言われました。どうすべきですか?
A1:今後数年以内に事業資金などを再び借り入れる予定が確実にあるなら、再設定の登記費用(数万〜数十万円)が浮くため残す合理性があります。しかし、追加で借りる予定が一切ない場合や、不動産の売却・相続を視野に入れている場合は、速やかに抹消を強く推奨します。放置する年数が長引くほど、銀行の統廃合や相続人の増加によって将来の抹消難易度が跳ね上がります。
Q2:根抵当権が設定されている実家をそのまま売却することはできますか?
A2:法律上は売却(所有権移転)自体は可能ですが、実務上、買い手がつくことはまずありません。買い手からすれば、前の所有者の借金のために不動産を競売にかけられる危険があるためです。不動産売買の現場では、売却代金で残債を一括清算し、売買代金の決済と同時に根抵当権を完全に抹消(同日抹消)する取引手法が絶対条件となります。
Q3:極度額を途中で減額したり、債務者を変更したりすることはできますか?
A3:可能です。ただし、いずれも金融機関(根抵当権者)の承諾が必須となります。極度額の減額は、借入規模が縮小した際に不動産の担保余力を回復させる目的で行われます。また、事業承継などで債務者を先代から後継者へ変更する場合は「根抵当権の債務者変更登記」が必要であり、金融機関による後継者の審査と厳格な契約手続きが求められます。
まとめ:根抵当権の正しい理解と出口戦略が資産を守る
根抵当権は、企業の成長や柔軟な資金調達を支える優れた金融制度です。しかし、その「借金を返しても自動で消えない」という特殊性は、個人の資産防衛や相続においては巨大なリスク要因へと姿を変えます。
もし自宅や実家の登記簿に根抵当権の記載を見つけたら、まず「現在の実質的な借入残高はいくらか」「将来この枠を使う予定があるか」を棚卸ししてください。不要な権利であれば、金融機関が統廃合されたり相続関係が複雑化したりする前に、司法書士などの専門家へ相談して抹消手続きを完了させることが、大切な不動産価値を守る最も確実な防衛策です。 (出典: 根抵当 権 と は(Yahoo!ニュース))