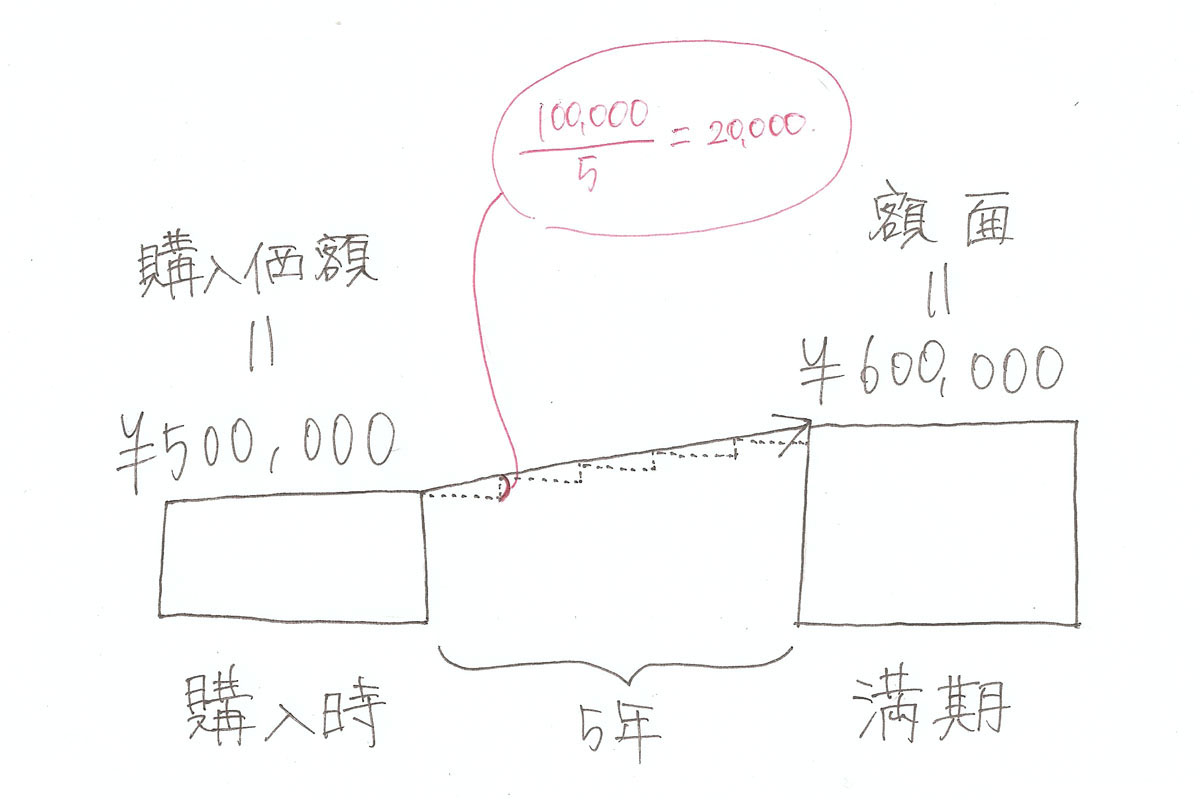
日本銀行の金融政策修正に伴い「金利ある世界」が本格化した2026年、企業の財務戦略や有価証券投資において満期保有目的債券の存在感が急速に高まっています。日本国債をはじめとする債券運用の利回りが改善する一方で、経理実務や日商簿記検定の学習現場では「なぜ他の有価証券と違って時価評価しないのか」「償却原価法の利息法と定額法はどう使い分けるのか」といった疑問が頻出しています。
債券会計の基本原則を正しく把握することは、決算書の数値を読み解くだけでなく、金利変動リスクをコントロールする財務ガバナンスの根幹を押さえることと同義です。本稿では、企業会計基準の論理的背景から、現場で必須となる仕訳手順、例外的な途中売却や減損処理の落とし穴まで、徹底的に整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:満期保有目的債券を時価評価しない理由は、満期まで保有して「額面金額と利息の確実な回収」を目的としており、途中の市場価格変動に事業リスクが拘束されないため。
- 要点2:額面金額と取得価額の差額が金利調整と認められる場合は「償却原価法(原則:利息法、容認:定額法)」を適用し、期末ごとに帳簿価額を額面へ近づける。
- 要点3:原則として満期前の途中売却は認められず、合理的な理由なく多額に売却した場合は保有区分全体の変更を迫られる重大なペナルティリスクが存在する。
【核心解明】満期保有目的債券はなぜ時価評価しないのか?会計基準の論理
有価証券投資において最も直感と乖離しやすいのが、「市場価格(時価)が日々動いているのに、なぜ決算書上では時価評価(期末評価替え)を行わないのか」という疑問です。この答えは、金融商品会計基準が採用している「事業遂行上の保有目的」という明確な哲学にあります。
株式や短期売買目的の債券であれば、いつでも市場で売却して換金することが前提であるため、期末時点の「今売ったらいくらか」という時価が決算書利用者の判断材料として不可欠です。しかし、満期保有目的債券の目的は至ってシンプルであり、「満期日まで保有し続け、契約通りの元本(額面金額)と利息を確実に受け取ること」に尽きます。
どれほど市場価格が一時的に暴落または高騰しようとも、発行体が破綻しない限り、満期日に支払われる金額は最初から契約で確定しています。途中の時価変動は企業が享受するキャッシュフローに何ら影響を与えません。仮にここで時価評価を強制し、評価損益を損益計算書(P/L)や純資産に計上してしまうと、かえって「満期まで持てば確定利益が得られる」という事業の実態を歪めてしまいます。これが、満期保有目的債券において時価評価を行わず、取得原価(または償却原価)で貸借対照表に計上し続ける決定的な論拠です。
【徹底比較】有価証券4区分の違いと貸借対照表での表示区分
日本の会計基準では、有価証券を保有目的に応じて4つに分類します。満期保有目的債券の位置づけを明確にするため、それぞれの定義、期末評価、および貸借対照表(B/S)における表示区分を整理しました。
| 保有区分 | 主な目的・対象資産 | 期末の評価方法 | 貸借対照表(B/S)上の表示区分 |
|---|---|---|---|
| 売買目的有価証券 | 短期的な価格変動からキャピタルゲインを得る目的(上場株式・短期債券) | 時価評価(評価差額は当期のP/L損益) | 流動資産(有価証券) |
| 満期保有目的債券 | 満期まで保有し、利息および元本を回収する目的(国債・社債・地方債など) | 原価法または償却原価法(時価評価なし) | 1年内満期:流動資産(有価証券) 1年超満期:固定資産(投資有価証券) |
| 子会社・関連会社株式 | 他社への実質的な支配や重大な影響力を行使する目的 | 取得原価法(原則として時価評価なし) | 固定資産(関係会社株式) |
| その他有価証券 | 上記3つに該当しない長期保有株式(政策保有株式など)や業務提携目的 | 時価評価(評価差額は純資産直入) | 固定資産(投資有価証券) |
満期保有目的債券は、決算日の翌日から満期日までの期間が1年以内のものは流動資産の「有価証券」、1年を超えるものは投資その他の資産の「投資有価証券」として表示します。決算ごとに1年基準(ワン・イヤー・ルール)を適用し、固定資産から流動資産への振替が発生する点も見落とせない実務ルールです。
【仕訳・計算実務】償却原価法の定額法と利息法|額面と取得価額の差額処理
債券を購入する際、市場金利と券面利率のギャップによって「額面100円の債券を97円で購入する」といったケースが日常的に生じます。この額面金額と取得価額の差額が金利の調整と認められる場合、満期日までの保有期間にわたって差額を帳簿価額に加減算していく手続きが償却原価法です。
償却原価法には「定額法」と「利息法」の2種類が存在します。
1. 定額法(簿記2級頻出・簡便法)の計算と仕訳
差額を満期までの残存月数で単純に均等按分し、毎期一定額を加算していく方法です。中小企業の実務や簿記2級の試験で広く採用されています。
【設例】
・決算日:年1回(3月31日)
・当期首(4月1日)に額面総額1,000,000円の社債を940,000円で取得(満期まで3年間、年利1.0%・年1回3月末払い)
・差額60,000円は金利調整差額であり、定額法を採用する。
① 取得時(4月1日)の仕訳
(借方)満期保有目的債券 940,000 /(貸方)当座預金 940,000
② 決算時(翌年3月31日)の仕訳
・受取利息の計上:1,000,000円 × 1.0% = 10,000円
・償却原価法の加算額:差額60,000円 ÷ 3年 = 20,000円
(借方)当座預金 10,000 /(貸方)有価証券利息 10,000
(借方)満期保有目的債券 20,000 /(貸方)有価証券利息 20,000
※実務上、貸方の有価証券利息を合算して30,000円と記帳することも一般的です。
2. 利息法(企業会計基準の原則法)の仕組み
利息法は、債券の帳簿価額に対して実効利子率を乗じて毎期の有価証券利息を計算し、クーポン利息との差額を帳簿価額に加算していく厳密な方法です。期首の未償却残高が増えるにつれて毎期の利息計上額も逓増するため、財務的な実態を正確に反映できます。上場企業や金融機関の実務では、利息法の適用が原則とされています。
3. 期中取得における「端数利息」の計算実務
利払日の合間に債券を購入した場合、前回の利払日の翌日から取得日までの日数に応じた利息を、買い手が売り手に前払いします。これを端数利息(経過利息)と呼びます。
端数利息の計算は、「額面金額 × クーポン利率 × 経過日数 ÷ 365日」(片端入れまたは両端入れの実務慣行に従う)で行います。この支払った端数利息は債券の取得原価に含めるのではなく、「有価証券利息」の借方(費用の発生・利息のマイナス)として処理するのが会計上の鉄則です。
【実態検証】簿記2級受験生と経理現場が直面する「つまずきポイント」
簿記試験の受験者コミュニティや企業の決算現場を調査すると、満期保有目的債券の処理において共通するミスや混乱が浮き彫りになります。
最も典型的なミスは、「月割計算の適用忘れ」です。期首以外のタイミング(例えば期中10月1日など)で債券を取得した場合、当期の償却原価の加算額は12カ月分ではなく「保有していた6カ月分」に按分しなければなりません。利息の受取分(クーポン)と償却原価の月割計算が混ざり、電卓計算の段階でケアレスミスを犯すケースが後を絶ちません。
また、実務の現場では「有価証券の購入伺い書」の段階で保有目的が曖昧なまま処理され、監査法人から厳しく指摘される事例が見受けられます。取得時点で「満期まで保有する意思と能力」を取締役会等の意思決定機関で明確に文書化していない場合、その他有価証券への振替を求められ、期末の自己資本比率や純資産のボラティリティに想定外の影響を及ぼすリスクがあるため注意が必要です。
一般に知られていない盲点とネットの誤解
満期保有目的債券に関する最大の誤解は、「いざとなったら途中で売却しても問題ない」という認識です。この安易な判断は、企業会計上極めて危険な結果を招きます。
1. 原則禁止の「途中売却」とペナルティ(テイティング・ルール)
満期保有目的債券の途中売却は、会計基準上原則として禁止されています。もし企業が資金繰りの都合などで合理的な理由(発行体の著しい信用悪化など)なく満期保有目的債券を期中に売却した場合、「もともと満期まで保有する能力や意思がなかった」とみなされます。
その結果、保有している他の満期保有目的債券すべてについて保有区分の見直し(その他有価証券への強制振替)を迫られ、以後一定期間にわたり満期保有目的債券への分類が認められなくなるという極めて重い会計的ペナルティを受けることになります。
2. 信用リスク悪化時の「減損処理」
時価評価を行わない満期保有目的債券であっても、発行体の財政状態が著しく悪化し、元本の回収が極めて困難になった場合は話が別です。市場価格が著しく下落(一般に取得原価から50%以上下落)し、かつ回復可能性が認められない場合、時価まで帳簿価額を切り下げる強制的な減損処理(評価損の計上)が義務付けられています。この減損差額は当期の特別損失として計上され、将来の戻し入れは行われません。
【プロの結論】導入に向いている企業・見送るべき企業の条件
金利環境が大きく変化するなかで、満期保有目的債券の保有が適している組織と、見送るべき組織の条件は明確に分かれます。
【向いている企業】
・手元流動性に十分な余裕があり、満期(5年〜10年以上)まで資金を一切引き出す必要がない企業
・本業の利益が安定しており、決算ごとの純資産やP/Lを市場の価格変動リスクから完全に隔離したい企業
・将来の確実な設備投資資金や退職金支払いに向け、確定利回りで安全確実に運用したい組織
【見送るべき企業】
・数年以内に大型の運転資金需要やM&Aを控えており、途中で資金化する可能性がある企業
・金利動向に応じて機動的にポートフォリオを組み替え、売買差益(キャピタルゲイン)を狙いたい企業
・保有目的を厳格に社内規定化・管理する経理リソースが不足している中小企業
【満期保有目的債券】に関するよくある質問(FAQ)
Q1:企業の資金繰りが急変し、やむを得ず満期保有目的債券を一部売却した場合はどうなりますか?
A1:発行体の急激な信用不安や、予測不能な法的・規制上の制約による売却など、会計基準が認める「やむを得ない事由」に該当しない限り、保有区分の適格性を失います。残りの満期保有目的債券も「その他有価証券」への振替を余儀なくされ、時価評価による評価差額を自己資本に反映させる必要が生じるため、財務諸表に大きな影響を与えます。
Q2:簿記2級の試験において、償却原価法は定額法と利息法のどちらを対策すべきですか?
A2:日商簿記2級では「定額法」による出題が圧倒的多数を占めます。月割計算と端数利息の処理を正確に行えるようにすることが最優先です。ただし、利息法の基本的な概念(なぜ実効利子率を用いるのか)を理解しておくと、簿記1級や実務へのステップアップが非常にスムーズになります。
Q3:金利が上昇して保有債券の時価が大幅に下がった場合、決算で損失計上しなくても本当に粉飾になりませんか?
A3:粉飾には一切該当しません。市場金利の上昇による債券価格の下落は「市場リスク」であり、発行体の財務破綻による「信用リスク」ではないためです。満期まで保有すれば契約通りの額面が返済される以上、時価変動を無視して原価または償却原価で計上し続けることが、むしろ会計基準に忠実な正しい処理です。
まとめ:今後の動向と失敗しないための判断基準
満期保有目的債券は、金利ある時代において「確実なインカムゲインの確保」と「財務諸表のボラティリティ抑制」を両立できる極めて有効な選択肢です。しかしその恩恵を享受するためには、「満期まで絶対に売却しない」という確固たる資金計画と、償却原価法をはじめとする厳格な会計処理の遵守が前提条件となります。
簿記の試験対策としては、額面と取得価額の差額処理、月割計算、端数利息の借方処理をルーティン化すること。そして実務においては、取得時の保有目的の社内決裁とキャッシュフロー予測を徹底すること。この基本を忠実に実行することが、会計トラブルを未然に防ぎ、健全な資産運用を実現するための最大の鍵となります。 (出典: 満期 保有 目的 債券(Yahoo!ニュース))