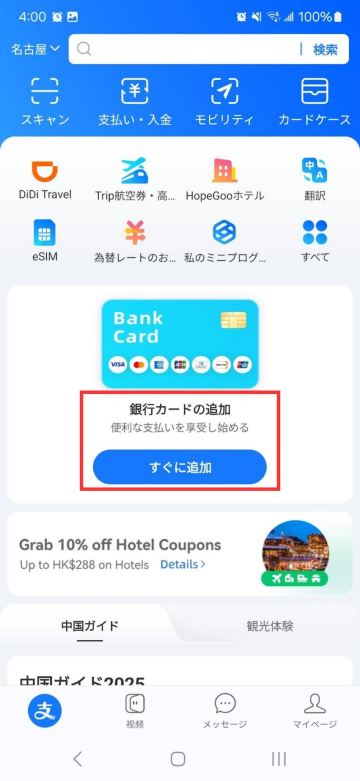
中国本土への渡航において、もはや現金や物理的なクレジットカードだけでは移動も食事もままならない時代を迎えています。屋台の軽食から地下鉄、配車アプリ、観光地の入場券に至るまで、社会のほぼ全域がデジタル決済インフラへ完全に移行しているためです。その中心を担うのが、現地で「支付宝」として知られる巨大決済プラットフォーム「アリペイ(Alipay)」です。
かつては中国国内の銀行口座がなければ利用のハードルが極めて高かったアリペイですが、現在は海外旅行者向けの受け入れ態勢が大幅に整備され、日本のクレジットカードやパスポートを用いた登録が公式にサポートされています。しかし、渡航直前の手続きで「認証コードが届かない」「カード決済が弾かれる」といったトラブルに直面する渡航者が後を絶ちません。渡航前の日本国内で確実に決済環境を構築するための手順と落とし穴の防衛策を、詳細に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:アリペイは日本の電話番号と日本のクレジットカード(VISA/Mastercard/JCBなど)で日本出発前に登録・本人確認まで完了可能。
- 要点2:1回あたり200元(約4,200円)以上の決済には3%の手数料が発生するため、会計時の分割など賢い運用が必須。
- 要点3:現地での決済不能を防ぐには、パスポート実名認証の事前承認と、日本のカード会社による不正検知ロックの事前解除が決定打となる。
【2026年最新】アリペイ国際版の登録手順と日本のクレジットカード設定
アリペイの導入は、スマートフォン向け公式アプリ(iOS/Android対応)のインストールから始まります。アプリを立ち上げると言語選択画面が表示されるため、まずは「English」または「日本語」を選択してください。インターフェースが国際標準モード(International Version)に切り替わり、海外ユーザー専用の簡潔な動線が確保されます。
最初に行うのがアカウント作成です。アリペイの登録を日本の電話番号(国番号「+81」)で行う際、最初の「0」を除いた電話番号(例:090-1234-5678の場合は「9012345678」)を入力します。入力後に送信される4桁または6桁の認証コードを入力すれば、基本アカウントの開設は完了です。
続いて、決済の心臓部となる支払い手段の紐付けを行います。アリペイ国際版の登録手順(2026年最新仕様)では、マイページ(Account)内の「Bank Cards」項目から手持ちのカードを追加します。対応している国際ブランドは多岐にわたり、VISA、Mastercard、JCB、American Express、Diners Clubが直接登録可能です。
カード情報の入力時には、16桁のカード番号、有効期限、裏面のセキュリティコード(CVV/CVC)を正確に入力します。この際、日本のカード発行会社側で「3Dセキュア(本人認証サービス)」のワンタイムパスワード送信画面へ遷移するケースが標準化されています。日本の通信回線が安定して繋がっている国内滞在中に、この初期設定を完了させておくことが極めて重要です。
パスポート本人確認を確実に通すコツ|認証エラーの対処法と審査基準
アカウントを開設しただけでは、少額の限定的な利用しか許可されず、高額決済や特定加盟店での支払いで制限を受けるリスクが残ります。支付宝への登録を日本人が行うにあたり、不可欠となるのが「実名認証(Identity Verification)」、すなわちアリペイの本人確認におけるパスポート情報の提出です。
本人確認は、アプリ内の「Identity Verification」メニューから行います。スマートフォンのカメラ機能を用いてパスポートの顔写真ページをスキャンし、必要事項を照合します。審査落ちやアリペイの認証エラーの対処法として、現場で多発している不備の原因と対策を把握しておく必要があります。
特に注意すべきは「氏名の入力順序」と「撮影時の光の反射」です。氏名はパスポートの機械読取領域(MRZ)に記載されたアルファベット表記と完全一致させる必要があり、姓(Surname)と名(Given names)の入力欄が逆転していると機械審査で弾かれます。また、パスポートのラミネート加工に蛍光灯の光が白く反射して文字や顔写真の一部が欠損すると、即座にリジェクトの対象となります。
書類のアップロード後、スマートフォンのインカメラを用いた「顔認証(生体認証)」が求められます。画面の指示に従って瞬きをしたり顔を左右に向けたりする動作を行いますが、部屋の照度を十分に確保し、眼鏡や帽子を外した状態で臨むことで、数分から遅くとも数時間以内に認証ステータスが「Verified(認証済み)」へ更新されます。
【実態検証】中国旅行の現場で起きた決済トラブルと利用者の生の声
決済設定を万全に整えたつもりでも、現地の現場では予期せぬ挙動に遭遇することがあります。実際に中国旅行でのアリペイの使い方に関して、SNSやコミュニティ掲示板で報告されているリアルな体験談を検証すると、いくつかの共通パターンが浮き彫りになります。
店頭での決済方式には、利用者がQRコードを提示して店側がスキャンする「被スキャン方式(Merchant Scan)」と、店頭に貼られた静的QRコードを利用者がアプリで読み取る「主スキャン方式(User Scan)」の2種類が存在します。コンビニエンスストアや大型ショッピングモールでは前者が主流でトラブルは稀ですが、個人経営の飲食店や市場の屋台では後者が一般的です。
個人商店のQRコードを読み取って送金しようとした際、「この加盟店への支払いは海外発行カードに対応していません」というエラーメッセージが表示される事象が散見されます。これは店舗側の契約形態が「個人間送金アカウント」のまま営業している場合に発生する構造的な障壁です。現地の個人間送金は中国国内の銀行口座残高にしか対応しておらず、日本のクレジットカードからチャージや送金を行うことは規約上不可能なためです。
こうした事態を回避するため、現地の旅行経験者の間では「大手チェーンや商業施設ではアリペイのクレカ決済を活用しつつ、小規模店舗対策としてWeChat Pay(ウィーチャットペイ)にも同様のカードを登録しておく」というリスク分散が鉄則として共有されています。
手数料3%の落とし穴とツアーカードの違い|一般に知られていない盲点
海外発行クレジットカードをアリペイに紐付けて運用する上で、最もコストに直結するのが手数料体系です。アリペイでは、アリペイの手数料3パーセントルールが厳格に適用されています。
基準となる境界線は「1回の決済額が200元(人民元)」です。1回の支払いが200元以下の場合、アリペイ側の決済手数料は無料ですが、200元以上(約4,200円相当以上)の決済を行うと、決済総額に対して一律3%の手数料が上乗せされてカード会社へ請求されます。この3%に加え、日本のクレジットカード会社が独自に設定している海外事務手数料(約2.0%〜3.85%程度)が二重で発生する点を見落としてはなりません。
| 決済方式・比較項目 | 直接クレカ連携(現行主流) | 旧ツアーカード(TourCard)方式 | 編集部の見解・実用性評価 |
|---|---|---|---|
| 手数料体系 | 200元以下:0% 200元以上:3%加算 | チャージ毎に5%等の発行手数料 (残高払いは都度無料) | 少額決済を細かく刻むなら直接連携が圧倒的に低コスト |
| 残高チャージの要否 | 不要(カードから都度引き落とし) | 事前チャージが必須 | 残高管理や払い戻し期限の制約がない直接連携が快適 |
| 有効期限・使い切り | カード自体の有効期限に準拠 | 90日間などの制限あり | リピート渡航時も再設定不要で即座に使用可能 |
| 利用可能エリア | 中国全土の商業加盟店・交通機関 | 銀聯加盟店ベース | 配車アプリ(Didi)連携も含め直接連携が最も安定 |
以前提供されていた上海銀行提供の「TourCard(旧TourPass)」と現在の直接連携によるアリペイとツアーカードの違いを巡っては、情報が錯綜しがちです。ツアーカードはチャージ時に一律5%前後の手数料を取られ、90日間の有効期限が切れると残高の払い戻しに手間がかかるという構造的デメリットを抱えていました。現在は日本のクレジットカードを直接紐付ける方式がデファクトスタンダードとなっており、無駄なチャージ手数料を払う必要はありません。
アリペイに登録できない原因と「SMS認証が届かない」時の完全処置マニュアル
登録プロセスの途中で作業が停止してしまうトラブルには、明確な技術的要因が存在します。アリペイに登録できない原因の代表格が「SMS認証コードの不達」と「クレジットカード発行元のセキュリティブロック」です。
まず、アリペイのSMS認証が届かないトラブルに直面した場合、スマートフォンの通信環境と迷惑メール防止設定を総点検する必要があります。海外からの国際SMSを受信拒否する設定が日本の通信キャリア(NTTドコモ、au、ソフトバンク、楽天モバイルや各社格安SIM)側で有効化されていると、サーバーから発信された認証メッセージが手元に届きません。キャリアのマイページから「海外事業者からのSMS拒否」設定を一時的に解除してください。
また、番号入力の重複ミスも多発しています。国番号「+81」を選択した状態で、電話番号の頭に「0」を付けたまま入力(例:+81 090...)すると、国際ルーティングが正しく処理されずSMSが消失します。必ず最初の「0」を取り除いて再送信を試みてください。
もう一つの難関が、アリペイのクレジットカード登録時におけるカード側の拒絶反応です。日本の大手カード会社は、海外プラットフォームでのカード登録や初回少額引き落としテストを「不正利用の兆候」とアルゴリズム判定し、自動的に取引をブロックするセキュリティフィルターを常時稼働させています。カード登録時にエラーコードが出る場合は、カード会社の裏面に記載されたデスクへ事前に連絡を入れ、「アリペイに登録するため一時的にセキュリティ制限を解除してほしい」と依頼することで即日解決します。
【プロの結論】中国キャッシュレスを制する安全基準とおすすめの使い分け
現地での経済活動を円滑に進める上で、単一の決済手段に依存する姿勢は極めて危険です。通信障害やプラットフォーム側の緊急メンテナンス、カードの突発的な利用停止といった予期せぬリスクに直面した際、代替手段がなければ移動手段すら失う「デジタル孤立」に陥るためです。
渡航におけるリスク管理の基準として、以下の判定表をもとに準備レベルを確認してください。
【アリペイ単体で十分に渡航できる人】
・上海や北京などの大都市圏における主要ホテル、空港、大型商業施設のみを巡る短期出張・ツアー旅行者
・VISAとMastercardなど、異なる国際ブランドのクレジットカードを複数枚所持し、すべてアリペイへ登録済みの人
・海外ローミング回線を確保し、常に日本のSMS受信やカード会社からの認証通知を受け取れる状態にある人
【WeChat Pay併用や現金予備を必ず用意すべき人】
・地方都市への旅行、個人商店やローカル屋台での飲食、長距離の自由移動を計画している個人旅行者
・楽天カードやエポスカードなど、海外不正検知システムが非常に厳格なカードをメインに据えている人
・スマートフォンの紛失・故障やバッテリー切れに対するバックアップ手段を持たない人
【アリペイ 登録 方法】に関するよくある質問(FAQ)
Q1:日本国内にいるうちにすべてのアリペイ登録と本人確認を終わらせておくべきですか?
A1:間違いなく日本国内での事前完了が鉄則です。中国本土に到着してから登録を試行すると、日本の携帯キャリアの国際SMSが届かなかったり、カード会社の3Dセキュア認証がローミング環境で弾かれたりするリスクが跳ね上がります。パスポート認証の承認を含め、渡航の3日前までにはすべての設定を完了させておくことを強く推奨します。
Q2:アリペイで日本のJCBカードやAmerican Expressは問題なく使えますか?
A2:公式に登録・決済がサポートされています。ただし、街中の小規模店舗やタクシー決済の端末側において、VISAやMastercardに比べてJCB・Amex経由のトランザクションが通りにくいケースが稀に報告されています。念のため、異なるブランドのカードを最低2枚登録しておくのが実務上の安全策です。
Q3:中国国内の屋台や個人商店でもクレジットカード決済扱いで支払えますか?
A3:商業用加盟店コードを導入している店舗であれば、屋台であっても日本のクレジットカードから問題なく引き落とされます。しかし、店主個人のプライベートアカウントへ直接送金させる掲示QRコードの場合は、クレジットカード払いが弾かれます。その際は「WeChat Payで試す」か、予備の「現金(人民元)」で支払う必要があります。
Q4:日本人がアリペイの「残高チャージ(Balance)」機能を使うことはできますか?
A4:原則として不可能です。アリペイのチャージ機能および残高からの送金機能は、中国国内の銀行口座を紐付けているユーザーにのみ開放されています。海外旅行者はチャージして使うのではなく、「カード連携による都度払い(自動決済)」で使用する仕様となっています。
まとめ:今後の動向と失敗しないための判断基準
中国におけるキャッシュレス環境は、外国人渡航者の利便性向上に向けて急速に最適化が進んでいます。かつて存在したチャージ型の手間や高額な中間手数料は過去のものとなり、手持ちのクレジットカードを直接結びつけるスマートな決済モデルが完全に定着しました。
現地で支払いに窮することなく快適な滞在を実現するための最大のポイントは、「渡航前の国内完結」と「手数料ルールを踏まえた賢い支払い」の2点に集約されます。200元以上の会計時には3%の手数料が発生する仕組みを理解し、同伴者との支払いを分けられる場合は分割決済を行うなど、実務的な防衛策を講じるのが賢明です。パスポート実名認証を確実に済ませ、万全の状態で出発を迎えてください。 (出典: アリペイ 登録 方法(Yahoo!ニュース))